Casinos con transferencia bancaria España: cobertura universal, sin límite retiro 2026
 Disponible en ES
Buscar «casinos que aceptan transferencia bancaria en España» es redundante — el 100% de operadores con licencia DGOJ aceptan transferencia SEPA desde y hacia cuentas bancarias españolas. No existe casino DGOJ sin pasarela de transferencia bancaria. La pregunta relevante no es «dónde funciona transferencia» sino «cuándo vale la pena usarla» (respuesta: retiros grandes €10.000+ sin límite máximo) y «qué alternativas son más rápidas» (respuesta: Bizum instantáneo, tarjeta más conveniente para volúmenes bajos).
tarjeta con tope €5000-€10.000), y orienta hacia casos de uso específicos donde transferencia es opción óptima.
Todos los Casinos DGOJ Aceptan Transferencia Bancaria
Casino Barcelona, Luckia, Casino777, Codere, Sportium, Platincasino, GoldenPark, Casumo, TonyBet, William Hill, Betway, 888Casino, PartyCasino, Paf, Betsson, Marathonbet — y los otros 60+ operadores con licencia DGOJ activa en 2026 — aceptan transferencia bancaria SEPA. Cobertura 100% sin excepciones.
| Operador | Licencia DGOJ | Depósito mín | Retiro mín | Tiempo depósito | Tiempo retiro | Alternativa Bizum |
|---|---|---|---|---|---|---|
| Casino Barcelona | Sí | €10 | €20 | 1-3 días | 1-3 días | Instantáneo |
| Luckia | Sí | €10 | €10 | 1-3 días | 1-3 días | Instantáneo |
| Casino777 | Sí | €10 | €20 | 1-2 días | 24-48h | Instantáneo |
| Codere | Sí | €10 | €10 | 1-3 días | 1-3 días | Instantáneo |
| Sportium | Sí | €10 | €20 | 1-3 días | 24-72h | Instantáneo |
| Platincasino | Sí | €10 | €10 | 1-2 días | 1-3 días | Instantáneo |
¿Qué casinos DGOJ aceptan transferencia bancaria en España en 2026?
Todos. El 100% de operadores con licencia DGOJ aceptan transferencia SEPA. La pregunta relevante es cuándo usarla (retiros grandes €10.000+ sin límite) vs. alternativas más rápidas (Bizum instantáneo, tarjeta más conveniente). Conviene confirmar las condiciones concretas antes de usar este método, porque los límites, los plazos.
Cómo Depositar y Retirar por Transferencia Bancaria
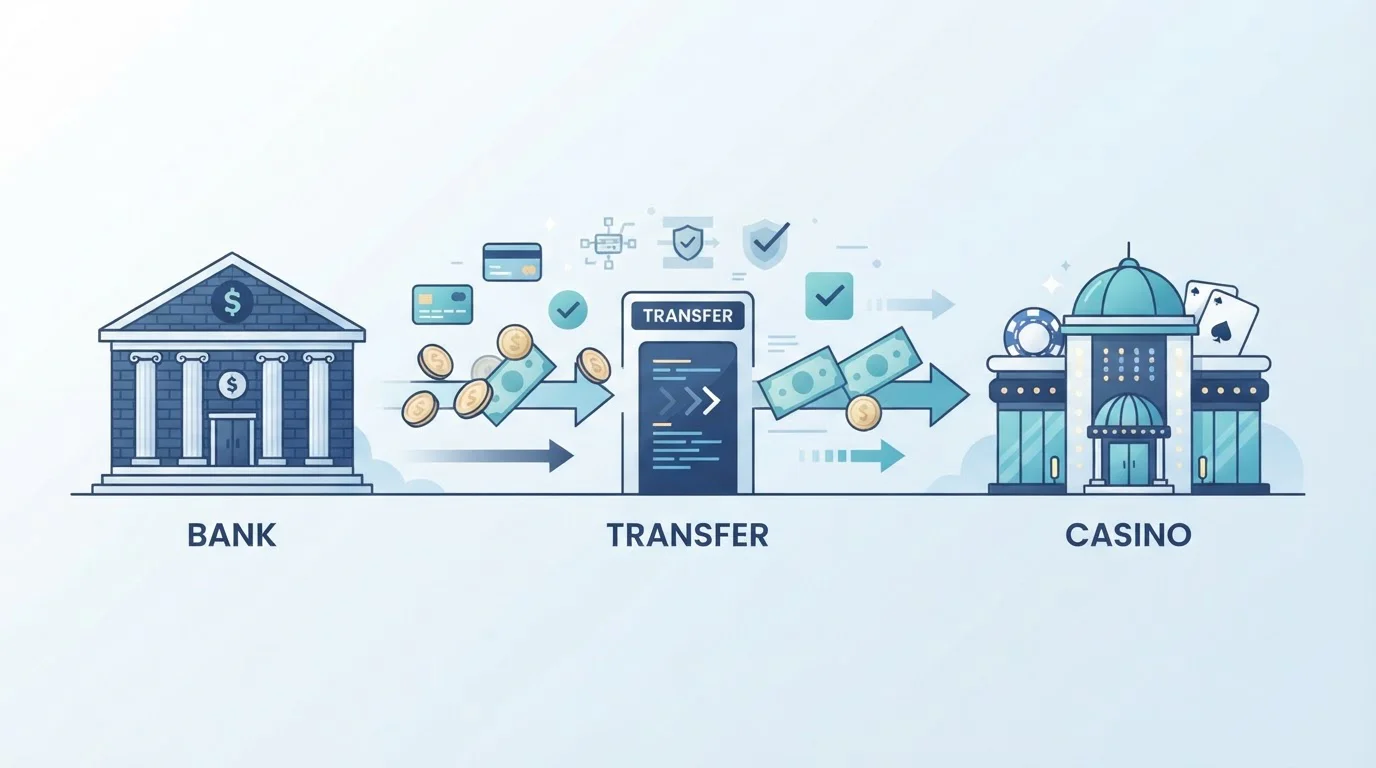
Depositar: Cajero del casino → «Transferencia bancaria» → casino muestra su IBAN (ES12-3456-7890-1234-5678-9012) + referencia única (ej: «USER123456») → abres app de tu banco (BBVA, Santander, CaixaBank) → nueva transferencia → introduces IBAN del casino + referencia en concepto → confirmas → banco ejecuta transferencia SEPA → casino recibe fondos en 1-3 días hábiles → acredita en tu cuenta de jugador.
Proceso detallado paso a paso:
Paso 1: Seleccionas transferencia en cajero. Casino genera referencia única vinculada a tu cuenta (cada usuario tiene referencia diferente, permite al casino identificar quién envió dinero cuando reciben múltiples transferencias diarias).
Paso 2: Casino muestra IBAN de su cuenta bancaria empresarial (típicamente cuenta en banco español BBVA/Santander para operadores DGOJ españoles, o cuenta europea para operadores internacionales con licencia DGOJ). Ejemplo IBAN: ES76-0128-0041-4501-2345-6789 (BBVA), ES91-2100-0418-4502-0012-3456 (CaixaBank).
Paso 3: Copias IBAN y referencia (o tomas captura de pantalla). Abres app de tu banco en móvil o banca online en PC.
Paso 4: Nueva transferencia SEPA nacional (si casino tiene IBAN ES) o SEPA europea (si casino tiene IBAN distinto de ES, ej: MT para Malta). Introduces IBAN destino, importe (ej: €500), concepto/referencia obligatorio (sin referencia, casino no puede identificar que transferencia es tuya, fondos quedan en limbo hasta que contactes soporte).
Paso 5: Banco muestra resumen: «Transferir €500 a CODERE APUESTAS SL (ES76-0128…) con concepto USER123456. Comisión: €0 (SEPA nacional sin coste). Tiempo estimado: 1 día hábil.» Confirmas con contraseña/biometría.
Paso 6: Banco ejecuta transferencia, envía archivo SEPA a sistema de compensación bancaria TARGET2 (infraestructura Banco Central Europeo). Clearing nocturno procesa lote de transferencias, acredita en cuenta del casino 1-3 días hábiles después (lunes envías, martes-miércoles llega; viernes envías, lunes-martes llega porque fin de semana no cuenta).
Paso 7: Casino recibe fondos, sistema identifica referencia USER123456, acredita €500 en tu cuenta de jugador, envías email confirmación. Total: 1-3 días desde que iniciaste transferencia hasta que puedes jugar.
Retirar: Cajero → retiradas → «Transferencia bancaria» → introduces tu IBAN (cuenta a la que quieres recibir fondos, debe ser tuya, verificada en KYC) → introduces importe (mínimo €10-€20, sin máximo vs. tarjeta €5000-€10.000) → casino procesa verificación KYC si es primer retiro (documento identidad, comprobante domicilio, comprobante IBAN mediante captura extracto bancario mostrando tu nombre + IBAN) → una vez verificado, casino ejecuta transferencia SEPA desde su cuenta a tu cuenta → recibes fondos en 1-3 días hábiles.
¿Cómo deposito por transferencia bancaria en casino online español?
Cajero del casino → Transferencia bancaria → casino muestra IBAN + referencia única → abres app banco → nueva transferencia SEPA → introduces IBAN casino + referencia en concepto → confirmas. Fondos llegan al casino en 1-3 días, acreditados en tu cuenta jugador. Sin comisión SEPA nacional en bancos españoles.
Velocidad: 1-3 Días (El Método Más Lento)
Transferencia bancaria SEPA estándar tarda 1-3 días hábiles depósito y 1-3 días hábiles retiro. Es el método más lento disponible en casinos DGOJ, empatado con tarjeta (1-3 días retiro) pero más lento que tarjeta en depósito (tarjeta instantánea, transferencia 1-3 días).
Por Qué Transferencia es Lenta: Arquitectura SEPA Estándar
SEPA (Single Euro Payments Area) estándar fue diseñado en años 2000s para reemplazar sistemas nacionales de transferencias europeos, unificándolos en infraestructura común. SEPA estándar procesa transferencias en lotes nocturnos (batch processing), no en tiempo real:
Envías transferencia lunes 10:00 desde BBVA. BBVA agrupa tu transferencia con miles de otras del día, genera archivo SEPA al cierre del día laboral (18:00-20:00). Archivo SEPA se envía a TARGET2 (sistema de compensación Banco Central Europeo) durante clearing nocturno (22:00-02:00). TARGET2 procesa lote, calcula saldos netos entre bancos (BBVA debe €10M a CaixaBank, CaixaBank debe €8M a BBVA, neto €2M de BBVA a CaixaBank), ejecuta liquidación. Martes mañana (08:00-10:00) banco receptor (casino usa CaixaBank) recibe fondos, acredita en cuenta del casino. Casino detecta ingreso con referencia USER123456, acredita en tu cuenta jugador martes 12:00.
Total: 1-2 días si envías lunes, 2-3 días si envías viernes (fin de semana no cuenta).
SEPA Instant (alternativa moderna): Procesa transferencias en menos de 10 segundos, 24/7/365 sin batch nocturno. Banco envía orden a TARGET Instant (infraestructura en tiempo real), banco receptor recibe y acredita inmediatamente. Bizum usa SEPA Instant bajo el capó — por eso Bizum es instantáneo. No todos los bancos españoles soportan SEPA Instant para transferencias manuales (depende de banco), pero todos soportan Bizum (wrapper sobre SEPA Instant con interfaz simplificada).
Comparativa Velocidades: Transferencia vs. Alternativas
| Método | Tiempo depósito | Tiempo retiro | Comisión | Límite máximo retiro |
|---|---|---|---|---|
| Transferencia SEPA | 1-3 días | 1-3 días | 0% (mayoría) | Sin límite |
| Bizum (SEPA Instant) | Instantáneo | Instant-24h | 0% | €1000-€2000/día según banco |
| Tarjeta | Instantáneo | 1-3 días | 0% | €5000-€10.000/retiro |
| PayPal | Instantáneo | 24-48h | 0-1.5% | Variable |
| Neteller | Instantáneo | 10min-24h casino, +1-3d banco | 2.5% | Variable |
Análisis: Transferencia SEPA pierde en velocidad vs. todos. Gana en límite máximo retiro (sin tope vs. tarjeta €5000-€10.000, Bizum €1000-€2000/día). Útil solo cuando necesitas retirar más de lo que métodos rápidos permiten en una transacción.
¿Cuánto tarda depósito y retiro por transferencia bancaria en casino español?
1-3 días hábiles depósito, 1-3 días hábiles retiro. SEPA estándar procesa en lotes nocturnos (no tiempo real). Bizum usa SEPA Instant (instantáneo) — alternativa más rápida si no necesitas retirar más de €1000-€2000/día. Conviene confirmar las condiciones concretas antes de usar este método, porque los límites.
Ventaja Única: Sin Límite de Retiro (vs. Tarjeta €5000-€10.000 Máximo)
Transferencia bancaria no tiene límite máximo por transacción. Puedes retirar €50.000 en una sola transferencia si ganas jackpot grande. Tarjeta Visa/Mastercard limita retiros a €5000-€10.000 por transacción según operador — ganar €50.000 requiere fraccionar en 5-10 retiros separados, cada uno procesado individualmente con verificación, añadiendo fricción operativa.
Casos de Uso Detallados: Cuándo Elegir Transferencia
Caso 1: Retiro Grande €10.000+ tras Jackpot Progresivo
Ganas €25.000 en jackpot progresivo de slot Mega Moolah. Opciones de retiro:
- Tarjeta Visa/Mastercard: Casino limita retiros a €5000 por transacción. Necesitas solicitar 5 retiros separados (€5000 × 5 = €25.000). Cada retiro requiere aprobación individual del equipo de compliance (verifica que fondos son legítimos, no fraude). Si solicitas los 5 retiros lunes, casino puede procesar 1-2 por día para evitar riesgo operativo, resultando en 5 transacciones separadas llegando martes-viernes. Total: 5 solicitudes, 5 aprobaciones, fricción alta.
- Transferencia bancaria: Solicitas un retiro único de €25.000. Casino verifica una vez, aprueba, ejecuta transferencia SEPA de €25.000 a tu cuenta. Llega en 1-3 días. Total: 1 solicitud, 1 aprobación, fricción baja.
Ventaja transferencia: simplicidad operativa + evitar límite semanal (algunos casinos limitan retiros totales a €10.000/semana — con tarjeta toparías límite y esperarías 3 semanas para retirar €25.000 completo, con transferencia puedes negociar excepción al límite semanal para transferencia única grande).
Caso 2: Usuario sin Tarjeta Bancaria (Perfil Demográfico Específico)
Perfil A: Anciano 70+ años con cuenta bancaria BBVA desde 1980s pero nunca solicitó tarjeta de débito (paga facturas con domiciliaciones bancarias, retira efectivo en sucursal presencial). Quiere jugar casino online pero no tiene tarjeta. Bizum requiere smartphone con app BBVA + configuración inicial (anciano no tiene smartphone, usa móvil básico sin apps). Transferencia funciona desde banca online en PC — introduce IBAN del casino, referencia, ejecuta, listo. Método accesible sin necesidad de hardware adicional.
Perfil B: Menor de edad (18 años recién cumplidos) con primera cuenta bancaria abierta al cumplir mayoría de edad. Banco le dio cuenta corriente básica pero no tarjeta de débito hasta completar 3 meses de historial (política interna del banco para prevenir fraude en cuentas nuevas). Quiere depositar en casino pero no tiene tarjeta todavía. Transferencia permite depositar usando IBAN de su cuenta sin esperar tarjeta.
Perfil C: Persona con historial crediticio negativo (impagos previos, ASNEF) — bancos rechazan emisión de tarjeta crédito y limitan tarjeta débito. Tiene cuenta corriente funcional pero sin plástico. Transferencia es única opción para mover dinero desde/hacia casino.
Caso 3: Límites de Gasto de Tarjeta Agotados
Usuario tiene tarjeta débito BBVA con límite de gasto diario €3000 (configurado por usuario para prevenir fraude). Lunes compra ordenador portátil €2500 en Amazon. Martes quiere depositar €1000 en casino. Tarjeta rechaza transacción — mensaje «límite diario agotado, intente mañana». Usuario puede esperar hasta miércoles (límite diario se resetea medianoche) o usar transferencia bancaria inmediatamente (transferencia no comparte límite con tarjeta — son sistemas separados dentro del banco).
Situación similar con límite semanal: usuario gasta €8000 en tarjeta durante semana (viaje, hotel, vuelos), alcanza límite semanal €10.000 de su banco. Quiere depositar €500 en casino viernes pero tarjeta bloqueada hasta lunes. Transferencia permite depositar sin esperar reset de límite.
Caso 4: Retiro de Ganancias Consolidadas tras Mes de Juego
Usuario juega regularmente, deposita €200-€500 semanalmente mediante Bizum (instantáneo, conveniente). Tras un mes acumula €3500 en saldo de casino (depositó €2000, ganó €1500 neto). Quiere retirar todo para pagar matrícula universitaria. Opciones:
Bizum: Límite €2000/día en CaixaBank. Necesita retirar €2000 lunes, €1500 martes. Total 2 días. Tarjeta: Límite €5000/retiro. Retira €3500 en una transacción, llega en 1-3 días. Funciona bien. Transferencia: Retira €3500 en una transacción, llega en 1-3 días. Mismo resultado que tarjeta pero con opción de escalar a €10.000+ si ganara más.
En este caso tarjeta y transferencia empatan, pero transferencia es preparación para futuro — si próximo mes gana €15.000, ya tiene método configurado (IBAN verificado en KYC, proceso conocido) que permite retirar sin fraccionar.
¿Cuál es ventaja de transferencia bancaria vs. tarjeta en casinos?
Sin límite máximo por retiro. Tarjeta limita €5000-€10.000/retiro, transferencia puede ser €50.000+ en una sola transacción. Útil para retiros grandes de jackpots. Desventaja: misma velocidad 1-3 días pero más fricción (introducir IBAN 24 caracteres vs. 16 dígitos tarjeta).
SEPA vs. SEPA Instant (Bizum): Diferencia Técnica Profunda
SEPA estándar (Single Euro Payments Area): Red de transferencias europea lanzada 2008, unifica sistemas nacionales previos. España usaba «transferencia nacional», Francia «virement», Alemania «Überweisung», Italia «bonif ico» — todos reemplazados por SEPA con formato IBAN estándar (ES12-3456… para España, FR76-3000… para Francia, DE89-3704… para Alemania).
Arquitectura técnica SEPA estándar: Batch processing nocturno: Bancos acumulan transferencias durante día laboral (08:00-20:00). Generación archivo SEPA XML: Al cierre diario (20:00-22:00), cada banco genera archivo XML estándar ISO 20022 con todas las transferencias salientes del día (miles o millones de transacciones agregadas). Envío a TARGET2: Archivo XML se transmite a TARGET2 (Trans-European Automated Real-time Gross settlement Express Transfer system), infraestructura del Banco Central Europeo que opera clearing interbancario. Clearing multilateral: TARGET2 calcula saldos netos entre todos los bancos participantes (25.000+ bancos europeos). Ejemplo: Banco A debe €10M a Banco B, €5M a Banco C; Banco B debe €8M a Banco A; neto final Banco A→B €2M, Banco A→C €5M. Solo saldos netos se liquidan, reduciendo número de transacciones reales. Liquidación: Bancos centrales nacionales (Banco de España para bancos españoles, Banque de France para bancos franceses) ejecutan transferencias de liquidación entre cuentas de reserva que bancos comerciales mantienen en banco central. Acreditación final: Martes mañana (08:00-10:00), banco receptor acredita fondos en cuenta del beneficiario (casino en este caso).
Plazo total: 1-2 días si envías principio de semana, 2-3 días si envías viernes (clearing no opera fin de semana, archivo del viernes se procesa lunes noche, acredita martes-miércoles).
Comisión SEPA estándar: Regulación europea PSD (Payment Services Directive) obliga €0 comisión para transferencias SEPA entre cuentas dentro de eurozona. Banco español no puede cobrar por transferencia SEPA a otro banco español, ni a banco europeo (Malta, Chipre, etc.) si ambos usan euros. Excepción: banco puede cobrar conversión de divisa si transferencia implica euros↔otra moneda (ej: euros a złoty polaco).
SEPA Instant (SCT Inst, SEPA Credit Transfer Instant): Lanzado noviembre 2017, extensión de SEPA estándar con procesamiento en tiempo real. Arquitectura:
No batch, procesamiento individual: Cada transferencia SEPA Instant se procesa inmediatamente al iniciarla, no espera acumulación de lote. TARGET Instant Payment Settlement (TIPS): Infraestructura separada de TARGET2, opera 24/7/365 (incluyendo fines de semana, festivos, madrugada). Tiempo de procesamiento: menos de 10 segundos desde orden hasta acreditación. Liquidación inmediata: Saldo neto se actualiza en tiempo real en cuentas de reserva de bancos en banco central, sin esperar clearing nocturno.
Límites técnicos SEPA Instant: €100.000 por transacción (límite impuesto por regulación para reducir riesgo fraude — transferencia >€100.000 debe usar SEPA estándar con verificaciones adicionales).
Comisión SEPA Instant: No regulado como SEPA estándar — bancos pueden cobrar. Práctica en España 2026: CaixaBank €0 (incluido gratis), BBVA €0.50/transacción, Santander €0 en cuentas Select (€3/mes) pero €1.50 en cuentas básicas. Comisión baja porque coste operativo de SEPA Instant es menor que estándar (sin archivo XML manual, sin personal procesando lotes, todo automatizado).
Bizum como wrapper sobre SEPA Instant: Bizum NO es sistema de pagos independiente — es capa de interfaz (API) sobre SEPA Instant. Cuando envías €100 por Bizum:
App Bizum (dentro de app BBVA/Santander/CaixaBank) captura móvil receptor +34-600-123-456. Bizum consulta base de datos central (operada por consorcio de bancos españoles) que mapea móviles a IBANs: +34-600-123-456 → ES91-2100-0418-4502-0012-3456 (cuenta CaixaBank del receptor). Bizum genera orden SEPA Instant: IBAN origen (tu cuenta BBVA ES76-0128…), IBAN destino (CaixaBank del receptor ES91-2100…), importe €100, concepto «Bizum». BBVA ejecuta SEPA Instant vía TIPS, CaixaBank recibe y acredita en menos de 10 segundos. App Bizum del receptor muestra notificación «Has recibido €100 de [tu nombre]».
Usuario no ve IBAN, no introduce 24 caracteres, no necesita saber qué banco usa receptor — Bizum abstrae complejidad. Por eso Bizum tiene adopción 90%+ en España vs. SEPA Instant manual <5% (usuarios no saben que su banco soporta SEPA Instant porque interfaz no es intuitiva, mientras Bizum es una app simple).
¿Qué es SEPA Instant y cómo difiere de transferencia bancaria estándar?
SEPA Instant: transferencia en menos de 10 segundos 24/7/365, usando infraestructura TARGET Instant (tiempo real). SEPA estándar: 1-3 días, batch processing nocturno, TARGET2 (lotes). Bizum es SEPA Instant con interfaz simplificada (móvil del receptor vs. IBAN 24 caracteres). Casinos aceptan ambos — «transferencia bancaria» usa SEPA estándar, «Bizum» usa SEPA Instant.
Seguridad, Comisiones y Depósitos Mínimos con Transferencia
Seguridad máxima — no expones datos sensibles: Transferencia SEPA es método más seguro disponible junto con Bizum. No introduces número de tarjeta (16 dígitos sensibles), no hay CVV que robar, no hay 3D Secure que atacante pueda interceptar con phishing. Casino solo recibe tu IBAN (ES76-0128-0041…) que es dato público no sensible — tu IBAN aparece en facturas que emites, en nóminas que recibes, en extractos que compartes con gestoría. Conocer IBAN ajeno NO permite robar dinero — para iniciar transferencia desde tu cuenta, atacante necesitaría acceso a tu banca online (usuario + contraseña + 2FA biométrico).
Si base de datos del casino es hackeada (brecha de seguridad), atacantes obtienen lista de IBANs de usuarios — información inútil para fraude directo. Contrasta con brecha que expone números de tarjeta + CVV (atacante puede comprar online hasta que detectes fraude y bloquees tarjeta).
Comisiones detalladas por tipo de transferencia:
SEPA nacional España→España: €0 en todos los bancos españoles principales (BBVA, Santander, CaixaBank, Bankinter, Sabadell, Bankia, Unicaja). Regulación PSD2 obliga gratuidad. SEPA europea España→Malta/Chipre/Otros: €0 en bancos online (N26, Revolut, Openbank), €0-€5 en bancos tradicionales (BBVA cobra €3, Santander €5, CaixaBank €0 si cuenta tiene «servicios internacionales» incluidos). Verifica con tu banco antes de enviar. SEPA Instant: €0-€2 según banco y tipo de cuenta (gratuito en cuentas premium, €0.50-€1.50 en cuentas básicas).
Casino NO cobra comisión por recibir o enviar transferencia SEPA en 95% de operadores DGOJ. Excepción: algunos operadores internacionales (con licencia DGOJ pero sede fuera de España) cobran €2-€5 por retiro mediante transferencia para cubrir costes bancarios de su banco extranjero. Verifica en términos y condiciones del casino antes de solicitar retiro.
Depósitos mínimos: €10 es estándar universal en todos los casinos listados (Casino Barcelona, Luckia, Codere, Casino777, Sportium, Platincasino). No hay operador DGOJ con mínimo €1 por transferencia (Luckia tiene €1 para tarjeta pero €10 para transferencia). Razón económica: coste operativo de procesar transferencia (reconciliación de referencia, soporte si usuario olvidó incluir referencia, gestión de devoluciones si IBAN incorrecto) es €2-€5 por transacción para el casino. Transacciones <€10 no son rentables — casino pierde dinero procesándolas.
Retiros mínimos: €10-€20 según operador. Luckia y Codere €10 (más bajo), Casino Barcelona €20, Casino777 €20, Sportium €20, Platincasino €10. Sin máximo — límite superior es capacidad técnica y regulatoria del casino, no arquitectura SEPA. Puedes retirar €50.000, €100.000, €500.000 si has ganado esa cantidad (sujeto a verificación KYC extensiva y reporting antilavado si supera umbrales SEPBLAC €10.000+).
Ejemplo retiro grande verificado: usuario gana jackpot Mega Moolah €18.7M (premio real documentado), casino ejecuta retiro mediante transferencia SEPA en tramos de €100.000 (límite SEPA Instant) o €500.000 (SEPA estándar sin límite técnico pero con umbral de alerta antilavado), total 38 transferencias SEPA durante 2 semanas mientras compliance verifica legitimidad. Usuario recibe €18.7M completo en su cuenta bancaria personal en Santander.
Juego Responsable y Límites DGOJ con Transferencia
Real Decreto 520/2026: límites de depósito conjuntos por persona (no por operador, no por método de pago) se aplican independientemente de si depositas con tarjeta, Bizum, transferencia, Neteller o cualquier otro método. Sistema:
Usuario configura límite mensual €500 en RGIAJ (Registro General de Interdicciones de Acceso al Juego) o en cuenta de cualquier casino DGOJ. Usuario deposita €300 en Codere mediante transferencia bancaria lunes. Sistema DGOJ registra €300 consumidos de límite mensual €500, margen restante €200. Usuario intenta depositar €250 en Luckia mediante Bizum martes — sistema rechaza transacción automáticamente («límite mensual excedido, margen disponible €200»). Usuario solo puede depositar máximo €200 adicionales en cualquier casino DGOJ hasta fin de mes, momento en que límite se resetea.
Límite conjunto protege contra sobregasto distribuido entre múltiples casinos — sin límite conjunto, usuario podría depositar €500 en cada uno de 10 casinos diferentes (€5000 total) evadiendo autocontrol.
Transferencia bancaria deja rastro completo en extracto bancario: Cada transferencia SEPA aparece en extracto con merchant name del casino (CODERE APUESTAS SL, CASINO BCN BARCELONA SL, LUCKIA APUESTAS SL). Si compartes cuenta bancaria con pareja o familia, verán líneas «Transferencia a CODERE €500». Si prefieres privacidad:
Opción A: Usa Neteller o PayPal como capa intermedia. Transfieres €500 de banco a Neteller (extracto muestra «Neteller» sin mencionar casino), de Neteller a casino (no aparece en extracto bancario, solo en historial Neteller privado), retiros de casino a Neteller, cuando sacas de Neteller a banco aparece «Neteller» (€700 si ganaste). Extracto bancario: -€500 Neteller, +€700 Neteller, sin mención de casino.
Opción B: Abre cuenta bancaria secundaria (N26, Revolut, Openbank) exclusivamente para el juego. Cuenta principal compartida limpia, cuenta secundaria personal privada. Transfieres €500 de cuenta principal a cuenta secundaria (extracto principal: «transferencia a N26 propia», sin detalles), desde cuenta secundaria depositas en casino (extracto secundario: «CODERE»), retiras a cuenta secundaria (extracto secundario: +€700 CODERE), transfieres de secundaria a principal si quieres consolidar fondos (extracto principal: «transferencia desde N26 propia»).
Autoexclusión permanente RGIAJ: Si tienes problema con juego, registro en RGIAJ bloquea tu IBAN en todos los casinos DGOJ. Casino rechaza depósito automáticamente si IBAN está en lista RGIAJ — mensaje «cuenta restringida, contacte DGOJ». Registro online en sede.gob.es con certificado digital o Cl@ve. Autoexclusión dura mínimo 6 meses, renovable, o permanente si seleccionas esa opción.
Organizaciones de ayuda: Jugarbien.es (DGOJ, chat online 24/7), Fejar (Federación Española de Jugadores de Azar Rehabilitados, teléfono 900 200 225, grupos apoyo presenciales en ciudades españolas), Plan Nacional sobre Drogas (900 16 15 15, incluye adicción a juego).
| Transferencia SEPA | 1-3 días | 1-3 días | 0% (mayoría) | Sin límite | | Bizum (SEPA Instant) | Instantáneo | Instant-24h | 0% | €1000-€2000/día según banco | | Tarjeta | Instantáneo | 1-3 días | 0% | €5000-€10.000/retiro | | PayPal | Instantáneo | 24-48h | 0-1.5% | Variable | | Neteller | Instantáneo | 10min-24h casino, +1-3d banco | 2.5% | Variable |
Análisis: Transferencia SEPA pierde en velocidad vs. todos. Gana en límite máximo retiro (sin tope vs. tarjeta €5000-€10.000, Bizum €1000-€2000/día).
¿Cuánto tarda depósito y retiro por transferencia bancaria en casino español?
1-3 días hábiles depósito, 1-3 días hábiles retiro. SEPA estándar procesa en lotes nocturnos (no tiempo real). Bizum usa SEPA Instant (instantáneo) — alternativa más rápida si no necesitas retirar más de €1000-€2000/día. Conviene confirmar las condiciones concretas antes de usar este método, porque los límites.
Ventaja Única: Sin Límite de Retiro (vs. Tarjeta €5000-€10.000 Máximo)
Transferencia bancaria no tiene límite máximo por transacción. Puedes retirar €50.000 en una sola transferencia si ganas jackpot grande. Tarjeta Visa/Mastercard limita retiros a €5000-€10.000 por transacción según operador — ganar €50.000 requiere fraccionar en 5-10 retiros separados.
Casos de Uso: Cuándo Elegir Transferencia
Caso 1: Retiro grande €10.000+
Ganas €20.000 en jackpot progresivo de slot Mega Moolah. Opciones: Tarjeta: Fraccionar en 2-4 retiros de €5000-€10.000, cada uno tarda 1-3 días, total 1-3 días pero fricción de solicitar múltiples retiros. Transferencia: Un solo retiro de €20.000, tarda 1-3 días igual que tarjeta, sin fricción de fraccionar.
Transferencia gana por simplicidad (una solicitud vs. múltiples) y evita alcanzar límite diario/semanal que algunos casinos imponen (ej: máximo €10.000 retiro semanal — con tarjeta toparías límite, con transferencia lo procesas de una vez).
Caso 2: Usuario sin tarjeta bancaria
Perfil: tienes cuenta bancaria BBVA pero no solicitaste tarjeta de débito/crédito (ancianos, personas con historial crediticio negativo, menores de edad con cuenta pero sin tarjeta). Bizum requiere app móvil + smartphone (ancianos sin smartphone no pueden). Transferencia funciona desde banca online en PC sin necesidad de tarjeta o app móvil.
Caso 3: Límites de tarjeta agotados
Has usado tarjeta para comprar €5000 de productos online esta semana, alcanzaste límite semanal de tu banco (€5000 gasto tarjeta). Quieres depositar €1000 en casino pero tarjeta rechaza (límite agotado). Transferencia no comparte límite con tarjeta — puedes transferir €1000 adicionales sin problema.
¿Cuál es ventaja de transferencia bancaria vs. tarjeta en casinos?
Sin límite máximo por retiro. Tarjeta limita €5000-€10.000/retiro, transferencia puede ser €50.000+ en una sola transacción. Útil para retiros grandes de jackpots. Desventaja: misma velocidad 1-3 días pero más fricción (introducir IBAN 24 caracteres vs. 16 dígitos tarjeta).
SEPA vs. SEPA Instant (Bizum): Diferencia Técnica
SEPA estándar (Single Euro Payments Area): Red de transferencias europea que unifica sistemas nacionales (España usaba «transferencia nacional», Francia «virement», Italia «bonifico» — ahora todos usan SEPA con formato IBAN estándar). Procesa en lotes nocturnos, 1-3 días. Comisión €0 para transferencias SEPA dentro de España (mismo país), €0-€5 para SEPA entre países europeos según banco.
SEPA Instant: Extensión de SEPA lanzada 2017, procesa transferencias en menos de 10 segundos 24/7/365. Usa infraestructura TARGET Instant (Banco Central Europeo). Banco emisor envía orden, banco receptor acredita inmediatamente sin esperar clearing nocturno. Comisión: algunos bancos españoles cobran €0.50-€2 por transferencia SEPA Instant, otros incluyen gratis en cuentas premium.
Bizum: Servicio español (propiedad de bancos españoles BBVA, Santander, CaixaBank, etc.) que usa SEPA Instant bajo el capó. Wrapper con interfaz simplificada: usuario solo introduce móvil del receptor (vinculado a su cuenta bancaria) + importe, Bizum traduce móvil a IBAN internamente y ejecuta SEPA Instant. Usuario no ve IBAN, no introduce 24 caracteres, no necesita saber qué banco usa receptor.
Por qué Bizum es instantáneo y transferencia manual lenta: Bizum siempre usa SEPA Instant. Transferencia manual que inicias en app de tu banco puede usar SEPA estándar (lento) o SEPA Instant (rápido) según tu banco soporte y tú selecciones — pero mayoría de usuarios no saben diferencia, inician transferencia estándar por defecto, resultado 1-3 días.
Casino que acepta «Bizum» acepta SEPA Instant con identificación por móvil. Casino que acepta «transferencia bancaria» acepta SEPA estándar (lento) o SEPA Instant manual si tu banco soporta (raro en práctica — usuarios usan Bizum para instantáneo, transferencia manual para no urgente).
¿Qué es SEPA Instant y cómo difiere de transferencia bancaria estándar?
SEPA Instant: transferencia en menos de 10 segundos 24/7. SEPA estándar: 1-3 días batch nocturno. Bizum es SEPA Instant con interfaz simplificada (introduce móvil receptor vs. IBAN 24 caracteres). Transferencia manual típicamente usa SEPA estándar salvo que tu banco soporte Instant explícitamente.
Seguridad, Comisiones y Depósitos Mínimos
Seguridad: Transferencia SEPA es método más seguro junto con Bizum — no expones datos sensibles al casino (no introduces número tarjeta, no hay CVV que robar). Casino solo recibe IBAN (público, no sensible) + referencia. Si base de datos del casino es hackeada, atacantes no obtienen información útil para robar tu dinero.
Comisiones: SEPA nacional (España→España): €0 en BBVA, Santander, CaixaBank, Bankinter, mayoría de bancos españoles SEPA europea (España→Malta): €0-€5 según banco (algunos cobran por transferencia fuera España aunque sea SEPA) SEPA Instant: €0-€2 según banco (CaixaBank €0, BBVA €0.50, Santander gratis en cuentas Select)
Casino no cobra comisión por recibir o enviar transferencia (salvo excepciones donde casino cobre €2-€5 por retiro, poco común en DGOJ).
Depósitos mínimos: €10 típicamente (Casino Barcelona, Luckia, Codere, Sportium, Platincasino). Casino777 también €10. No hay operador DGOJ con mínimo €1 por transferencia (Luckia tiene €1 para tarjeta pero €10 para transferencia). Razón: coste operativo de procesar transferencia (reconciliación manual de referencia, soporte si usuario olvidó referencia) no justifica transacciones <€10.
Retiros mínimos: €10-€20 según operador. Luckia y Codere €10, Casino Barcelona y Sportium y Casino777 €20. Sin máximo — puedes retirar €50.000 si ganaste.
Juego Responsable y Límites DGOJ
Real Decreto 520/2026: límites de depósito conjuntos por persona (no por operador) aplican independientemente del método de pago. Si configuras tope mensual €500, depositas €300 en Codere por transferencia, te quedan €200 margen en cualquier casino DGOJ.
Transferencia bancaria deja rastro completo en extracto bancario — si compartes cuenta con familia, verán línea «Transferencia a CODERE APUESTAS SL €500». Si prefieres privacidad, usa Neteller o PayPal como capa intermedia (transfieres a Neteller, desde Neteller a casino, extracto solo muestra «Neteller» sin mencionar casino).
Autoexclusión: RGIAJ (Registro General de Interdicciones de Acceso al Juego) impide depositar en cualquier casino DGOJ por cualquier método (transferencia incluida). Casino rechaza depósito si tu IBAN está en RGIAJ.
Organizaciones ayuda: Jugarbien.es (DGOJ), Fejar (900 200 225), Plan Nacional Drogas (900 16 15 15).
Cómo comprobar una transferencia bancaria en la práctica
Una transferencia bancaria exige más paciencia que un monedero electrónico, pero a cambio deja un rastro documental muy claro. Antes de enviar dinero, copia el beneficiario, el IBAN, el concepto o referencia y el importe exactamente como los muestra el casino. No improvises el concepto: algunos operadores lo utilizan para asignar el ingreso a tu cuenta. Si falta o está mal escrito, el dinero puede llegar al banco receptor y quedarse sin identificar. Ese es el tipo de problema que transforma una operación aburrida en una búsqueda del tesoro administrativa.
Confirma después si estás ante una transferencia SEPA ordinaria o una modalidad inmediata ofrecida por tu banco. El casino puede hablar de «transferencia» de forma genérica mientras tu entidad presenta varias rutas con costes y tiempos distintos. Lo importante es lo que realmente autorizas en la banca online. Si una opción inmediata tiene comisión y la ordinaria no, decide si unas horas de diferencia justifican pagarla. La etiqueta comercial del casino no debería tomar esa decisión por ti.
El titular de la cuenta bancaria debe coincidir con el perfil del jugador. Las transferencias desde cuentas de terceros son una fuente frecuente de revisiones porque complican la verificación del origen de fondos. Si utilizas una cuenta conjunta, conserva documentación que permita demostrar tu titularidad. Si el banco muestra un nombre abreviado o una razón social distinta para el beneficiario, compárala con los datos que publica el operador antes de confirmar. Una discrepancia pequeña puede ser normal; una cuenta receptora completamente ajena merece una pausa y una consulta.
Para depósitos, guarda el justificante completo del banco. Debe mostrar fecha, importe, cuenta de origen enmascarada, beneficiario y referencia. Una captura de «operación realizada» sin más datos sirve de poco si el casino no localiza el movimiento. El PDF o comprobante descargable suele ser mejor. No hace falta enviarlo de inmediato: consérvalo hasta que el saldo aparezca. Si pasado el plazo indicado sigue sin acreditarse, entonces sí tienes una prueba concreta con la que soporte puede buscar la entrada.
En retiradas, la lógica se invierte. Comprueba primero que el IBAN registrado sea correcto y esté a tu nombre. Un error de un carácter puede provocar rechazo o devolución. Si el casino permite editar los datos bancarios, revisa cuándo se modificaron; un cambio reciente puede activar controles de seguridad adicionales. Resulta molesto, pero es preferible a que cualquiera con acceso temporal a la cuenta cambie el destino de un cobro sin que nadie levante una ceja.
No midas la velocidad solo desde el momento en que pulsas «retirar». Hay una fase de revisión del casino y otra de tránsito bancario. Mientras la solicitud figure como pendiente, el banco aún no puede verla. Cuando el operador la marque como procesada, empieza la parte bancaria. Esta separación evita reclamar al banco por un dinero que todavía no ha salido y evita reclamar al casino por una transferencia que ya entregó al circuito SEPA. Dos relojes, dos responsables.
Los límites merecen una revisión especial porque la transferencia suele utilizarse precisamente para importes más altos. Mira el máximo de retirada por operación, pero también los topes diarios, semanales o mensuales del casino. Revisa además los límites de transferencias de tu banco si vas a ingresar una cantidad elevada. Un máximo amplio anunciado en la página no sirve de mucho si otra regla obliga a dividir la operación durante varios días. Las cifras deben leerse como un sistema, no como titulares independientes.
Si interviene un bono, separa la transferencia del saldo promocional. La transferencia puede haberse acreditado correctamente y, aun así, el bono no activarse por código, plazo o condiciones de elegibilidad. Comprueba el saldo en efectivo, el saldo de bono y los requisitos de apuesta antes de jugar. Si la promoción no aparece, pregunta antes de consumir el depósito. Una vez que empiezas a apostar, reconstruir qué debía haberse activado se vuelve bastante más enrevesado.
Para comparar una transferencia con Bizum o tarjeta, piensa en la finalidad. Para un depósito pequeño y urgente, la banca tradicional rara vez gana por comodidad. Para mover una cantidad mayor con documentación clara, puede resultar más apropiada. Para retirar, algunos operadores la utilizan como vía principal aunque el ingreso se hiciera con otro método. La mejor opción no es la que tenga el icono más moderno, sino la que encaje con el importe, el plazo y la documentación que estás dispuesto a aportar.
Si una transferencia es devuelta, no envíes otra inmediatamente sin saber por qué. Comprueba si el banco indica cuenta cerrada, beneficiario incorrecto, restricción del receptor o rechazo regulatorio. Pregunta al casino si sus datos bancarios han cambiado. Repetir exactamente una orden rechazada es una manera muy disciplinada de obtener exactamente el mismo resultado. Una causa identificada vale más que tres intentos consecutivos.
En caso de retraso, prepara una cronología mínima: fecha y hora de emisión, fecha valor si aparece, importe, referencia, IBAN receptor parcialmente oculto y estado dentro del casino. Si se trata de una retirada, añade la fecha en que pasó de pendiente a procesada. Con esos datos es posible distinguir un retraso interno de uno bancario. Sin ellos, soporte solo puede responder con el plazo estándar, que es correcto pero poco útil cuando quieres saber qué pasó con una operación concreta.
La seguridad práctica también incluye revisar el dominio y la sesión antes de copiar datos bancarios. No utilices un IBAN recibido por correo o chat si contradice el que aparece dentro de la cuenta del casino. Si soporte te proporciona nuevos datos, valida el cambio desde un canal oficial. Las transferencias no tienen el mismo mecanismo de reversión que un pago con tarjeta; por eso merece la pena gastar treinta segundos extra en confirmar el destino.
Cuando el ingreso se acredita, compara el importe recibido con el enviado. Si hay diferencia, revisa comisiones bancarias y moneda. Dentro de SEPA en euros la operación suele ser más sencilla, pero una cuenta o banco fuera del flujo esperado puede introducir costes. El historial del casino debe mostrar el importe que realmente se añadió al saldo. Esa cifra, junto al justificante bancario, permite localizar dónde apareció cualquier diferencia.
Una transferencia bancaria no necesita parecer instantánea para ser buena; necesita ser trazable y predecible. Si sabes qué cuenta recibe el dinero, qué referencia identifica tu pago, qué plazo corresponde a cada fase y qué documentación conservar, el método pierde casi todo su misterio. Sigue siendo menos vistoso que aprobar un pago con la cara en el móvil, pero a veces el aburrimiento bancario es precisamente la característica útil.
Conciliar una transferencia que no aparece
Si el dinero salió de tu banco pero no aparece en el casino, empieza por comprobar la fecha de ejecución real y no solo la fecha en que programaste la orden. Una transferencia creada de noche, en festivo o con fecha futura puede figurar en tu banca online sin haber entrado aún en el circuito. Mira también el concepto y la referencia. Si el operador asigna ingresos automáticamente mediante un código y ese código falta, el pago puede requerir intervención manual aunque haya llegado correctamente a la cuenta receptora.
Cuando contactes con soporte, envía un justificante legible y oculta datos que no sean necesarios. Deben verse importe, fecha, beneficiario y referencia; no hace falta compartir credenciales ni información ajena a la operación. Pide que confirmen si localizaron el ingreso y qué dato utilizaron para asociarlo. Una respuesta concreta permite saber si el problema fue bancario, de conciliación o simplemente de plazo.
Qué hacer cuando cambian los datos bancarios
Los operadores pueden modificar la cuenta receptora por razones operativas. Por eso no conviene guardar un IBAN antiguo en favoritos y reutilizarlo meses después sin mirar la caja. Obtén los datos actuales dentro de tu cuenta cada vez que vayas a transferir, especialmente si ha pasado tiempo desde la última operación. Si el nuevo beneficiario te sorprende, confirma el cambio mediante soporte oficial antes de enviar.
La misma cautela sirve para retiradas. Si el casino conserva un IBAN antiguo, actualízalo antes de solicitar el cobro y completa cualquier verificación que active el cambio. Una transferencia devuelta por cuenta cerrada puede añadir días de ida y vuelta. Treinta segundos revisando cuatro caracteres del IBAN suelen ser una inversión extraordinariamente rentable comparados con perseguir una devolución.
Revisar el extracto después de recibir una retirada
Cuando el banco abone una retirada, compara el concepto, la fecha valor y el importe neto con la solicitud del casino. Si la cifra no coincide, comprueba primero si existe alguna comisión o ajuste bancario antes de asumir que el operador envió menos dinero. Guarda la referencia hasta que ambos historiales puedan reconciliarse. Con varias operaciones, este registro te permite distinguir un retraso excepcional de un patrón y elegir después el método más conveniente con datos propios, no con expectativas tomadas de una tabla promocional.
También conviene cerrar cualquier incidencia una vez resuelta: anota qué ocurrió y qué dato faltaba. La próxima vez sabrás exactamente qué revisar. Ese pequeño archivo personal convierte una transferencia lenta en un proceso predecible, que es una ventaja bastante más útil que fingir que la banca tradicional se ha vuelto instantánea por arte de marketing.
Métodos de depósito casino online España 2026 — Comparativa
Contenido creado por el equipo de «casinopagosguiade.com»