Casino Pago por SMS España 2026: la realidad regulatoria y las alternativas móviles que sí existen
 Disponible en ES
Buscar un casino con pago por SMS en España lleva a una respuesta incómoda: ninguno de los aproximadamente 77 operadores con licencia DGOJ activa en 2026 lo acepta. La facturación móvil o SMS premium, que en otros sectores digitales funciona sin problemas, choca frontalmente con el marco regulatorio del juego online español. No es una decisión comercial ni una limitación técnica temporal. Es una incompatibilidad estructural entre cómo funciona el SMS billing y lo que la Ley 13/2011 exige a los operadores autorizados.
El método existe en otros mercados. Casinos con licencia Curaçao o Malta lo ofrecen sin restricciones. Pero operar bajo esas licencias en España significa renunciar a las protecciones legales que la DGOJ garantiza: segregación obligatoria de fondos, acceso al registro de autoexclusión RGIAJ, resolución de disputas bajo normativa española, garantías de retiro reguladas. Para un jugador español, esa renuncia no es trivial.
Bizum, Apple Pay y Google Pay no son improvisaciones. Son las opciones que sustituyen al SMS en el mercado regulado español, con trazabilidad bancaria completa y respaldo de entidades financieras sometidas a supervisión del Banco de España.
Por qué no existe el pago por SMS en casinos con licencia DGOJ
La incompatibilidad del SMS billing con los requisitos DGOJ no es una interpretación administrativa. Es una consecuencia directa de cómo funciona el sistema de cargo a factura móvil y qué obliga la Ley 13/2011 a los operadores de juego online.
Cuando un jugador deposita por SMS en un casino offshore, el flujo de fondos pasa por tres puntos: el jugador, la operadora telefónica y el casino. El jugador autoriza el cargo. La operadora telefónica procesa el pago y lo añade a la factura móvil del mes siguiente o lo descuenta del saldo prepago. El casino recibe el importe de manos de la operadora, no directamente de una cuenta bancaria verificada del jugador. Ese intermediario —la operadora telefónica— rompe lo que la normativa española llama cadena de trazabilidad.
La Ley 13/2011, de 27 de mayo, de regulación del juego, obliga a los operadores DGOJ a mantener trazabilidad completa de los fondos de los jugadores desde su origen hasta su destino. Eso significa verificar que el dinero que entra en la cuenta de juego proviene de una cuenta bancaria cuyo titular es la misma persona identificada en el proceso KYC del casino. La prevención de blanqueo de capitales según directivas europeas exige esa correspondencia. Un pago que llega desde la cuenta corporativa de Movistar, Vodafone u Orange no cumple ese requisito. El casino sabe que el jugador autorizó el cargo, pero no puede verificar directamente la titularidad bancaria del origen de los fondos, porque el origen visible es la operadora telefónica.
El Real Decreto 520/2026, aprobado el 24 de junio de 2026, refuerza esa incompatibilidad desde otro ángulo. El decreto introduce límites de depósito conjuntos por jugador: 700 euros diarios, 1.750 euros semanales, 3.300 euros en cualquier periodo de cuatro semanas. Esos límites no son por operador, sino por persona, sumando todos los depósitos que el jugador realice en cualquier casino DGOJ en el que tenga cuenta activa. Para que el sistema funcione, cada transacción debe poder atribuirse de forma inequívoca al titular de una cuenta bancaria verificada. Los operadores consultan una base centralizada que computa los depósitos del jugador entre todos los sitios. Un pago que llega vía SMS, identificado solo por un número de teléfono y procesado por un tercero, no se puede integrar en ese sistema. No hay forma de garantizar que el número de móvil corresponde a la misma persona titular de la cuenta bancaria registrada en el casino.
Algunos jugadores preguntan si los casinos DGOJ podrían añadir SMS como opción si verifican previamente el número de móvil del jugador. La verificación del número no resuelve el problema de fondo. La operadora telefónica sigue siendo el intermediario financiero. El importe que el casino recibe no proviene de una entidad financiera supervisada por el Banco de España, sino de una empresa de telecomunicaciones que no está sujeta a las obligaciones de prevención de blanqueo que la normativa de juego exige. Para la DGOJ, esa intermediación es incompatible con los estándares de control financiero del sector.
El sistema de pago por SMS no cumple otra obligación DGOJ: la separación de fondos. Los operadores con licencia española deben mantener los saldos de los jugadores en cuentas segregadas, separadas de los fondos operacionales de la empresa. Si el operador quiebra, el dinero de los jugadores está protegido. Con SMS billing, el jugador no transfiere fondos a una cuenta separada. Autoriza un cargo diferido que la operadora telefónica procesará al cierre del ciclo de facturación o inmediatamente si es prepago. Mientras tanto, no hay fondos segregados en ninguna cuenta bancaria del casino. El modelo de crédito implícito del SMS choca con la prohibición de juego a crédito que la Ley 13/2011 establece.
¿Por qué no hay casinos con pago por SMS en España con licencia DGOJ?
Porque el sistema de SMS billing rompe la cadena de trazabilidad de fondos que exige la Ley 13/2011. La operadora telefónica actúa como intermediaria financiera, y el casino recibe el dinero de la teleco, no directamente de la cuenta bancaria verificada del jugador.
Eso impide cumplir con los requisitos de KYC, prevención de blanqueo de capitales y aplicación de límites de depósito conjuntos del Real Decreto 520/2026, que necesitan identificación bancaria única del titular en cada transacción.
Bizum — la alternativa móvil que sustituye al SMS en España
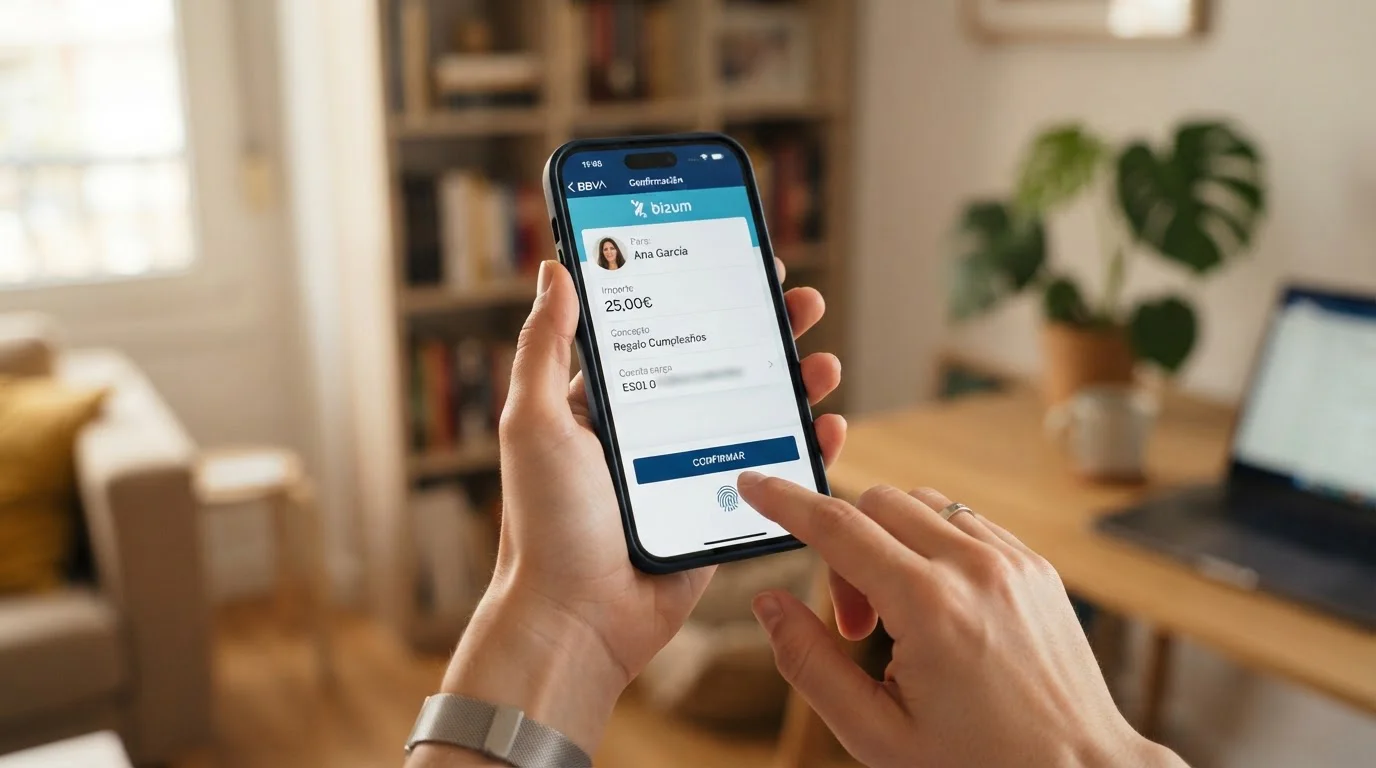
Bizum no nació para casinos. Se lanzó en 2016 como un sistema de pagos instantáneos entre personas, respaldado por más de 30 entidades bancarias españolas: BBVA, Santander, CaixaBank, Sabadell, Bankinter, ING, Unicaja, Abanca, Ibercaja, Kutxabank, y una veintena más. La idea era dividir cuentas en restaurantes y enviar dinero a amigos sin conocer su IBAN. En tres años pasó de curiosidad a infraestructura. Cerró 2025 con 30,6 millones de usuarios en España —prácticamente el sesenta por ciento del país— y procesó 67.700 millones de euros en operaciones de todo tipo. En 2025 se registraron 1.237 millones de transacciones Bizum.
El salto a los casinos online con licencia DGOJ se produjo en 2019. Los operadores vieron en Bizum lo que les faltaba: un método de pago móvil instantáneo, sin fricciones, con trazabilidad bancaria completa y sin necesidad de que el jugador introdujera los dieciséis dígitos de una tarjeta cada vez. En 2026, casi todos los casinos DGOJ colocan Bizum en la primera posición del formulario de depósito. No es promoción. Es reconocimiento de que el método resuelve tres problemas a la vez: velocidad, seguridad y cumplimiento regulatorio.
Bizum cumple lo que SMS billing no puede. Cada transacción parte de la cuenta bancaria del jugador, verificada por la entidad financiera adherida a Bizum. El jugador autoriza el pago desde la app de su banco con el PIN o la biometría que usa habitualmente. El casino recibe el dinero directamente de esa cuenta, sin intermediarios telefónicos. La DGOJ ve el flujo completo: titular de la cuenta bancaria, importe, fecha, hora, operador destinatario. Esa trazabilidad permite computar el depósito en el sistema de límites conjuntos del Real Decreto 520/2026. Si el jugador deposita 400 euros en Casino777 por Bizum y luego intenta ingresar 500 en bwin el mismo día, el sistema rechaza la segunda transacción porque suma 900 euros, por encima del límite diario de 700.
La ventaja práctica sobre el SMS es doble. Primero, los límites. SMS billing en mercados donde existe suele restringirse a 50-200 euros por transacción. Bizum en casinos DGOJ permite depósitos desde 1 euro en algunos operadores hasta 10.000 euros en otros, según el límite que cada casino configure. El límite general del sistema Bizum es de 1.000 euros por operación en la mayoría de los bancos, pero los operadores de juego aplican sus propios topes por debajo o negocian límites superiores con las entidades bancarias para jugadores verificados. Segundo, el respaldo. Bizum no es una fintech de pasarela. Es un consorcio de bancos supervisados por el Banco de España. Si un pago falla o hay disputa, el jugador tiene la vía de reclamación bancaria estándar, además de la vía DGOJ si el conflicto es con el operador.
El único requisito es tener cuenta en un banco adherido a Bizum y el número de móvil vinculado a esa cuenta. La vinculación se hace una vez, desde la app del banco. A partir de ahí, depositar en un casino DGOJ con Bizum lleva menos de diez segundos: seleccionar Bizum en el cajero, indicar el importe, autorizar con PIN o huella en la app del banco, ver el saldo actualizado en la cuenta de juego antes de cerrar la pantalla.
Qué operadores DGOJ aceptan Bizum en 2026
La lista de casinos DGOJ con Bizum en 2026 abarca la mayor parte del mercado regulado español. No todos configuran los mismos límites. La tabla siguiente recoge diez operadores representativos con condiciones verificadas:
| Operador | Depósito mínimo | Depósito máximo | Método de retiro alternativo | Tiempo de retiro |
|---|---|---|---|---|
| Casino777 | 10€ | 600€ | PayPal | Inmediato |
| Gran Madrid Casino Online | 10€ | No especificado | Transferencia bancaria | 1-3 días |
| bwin | 5€ | No especificado | Transferencia bancaria | 3-5 días |
| Luckia | 1€ | No especificado | PayPal | 24 horas |
| Platincasino | 10€ | 1.000€ | PayPal | Inmediato |
| Casino Barcelona | 5€ | 10.000€ | Transferencia bancaria | 48-72 horas |
| Paf | 10€ | No especificado | Trustly | 1-5 días (a menudo 24h) |
| Casumo | 10€ | No especificado | Transferencia bancaria | 1-3 días |
| OlyBet | 10€ | No especificado | Tarjeta | 1-3 días |
| Lowen Play | 10€ | 3.000€ | PayPal | 24 horas |
La variabilidad en el depósito máximo por transacción refleja estrategias comerciales. Casino Barcelona apunta a jugadores high roller con límite de 10.000 euros por operación. Luckia va al extremo opuesto: depósito mínimo de 1 euro, inusual en el sector. Platincasino fija un máximo de 1.000 euros por transacción, pero sin límite acumulado diario más allá de los 700 euros del Real Decreto 520/2026 que se aplican de forma conjunta a todos los operadores.
Ninguno de los operadores DGOJ permite retirar por Bizum en 2026. Técnicamente Bizum soporta pagos bidireccionales —comercios pueden devolver dinero a clientes—, pero los operadores de juego no han integrado esa funcionalidad. Los retiros se procesan por transferencia bancaria, PayPal, Trustly o tarjeta, según el operador. Los tiempos de retiro en la tabla son orientativos y dependen de verificaciones KYC y volumen del jugador. PayPal ofrece cobros inmediatos en Casino777 y Platincasino para jugadores ya verificados. Transferencia bancaria es el método más común, con ventanas de uno a cinco días hábiles.
Límites y condiciones de depósito con Bizum
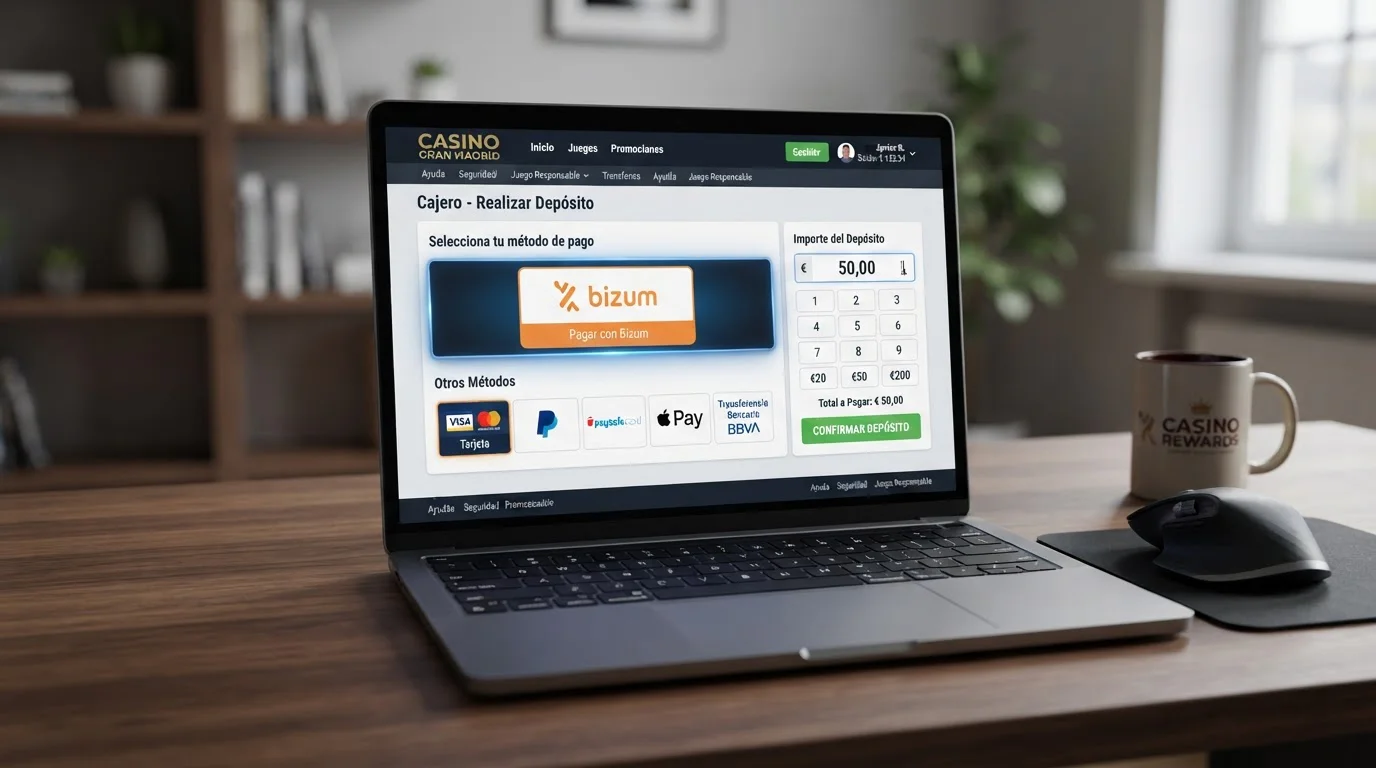
El depósito con Bizum en casinos DGOJ es instantáneo y sin comisiones para el jugador. El casino tampoco cobra recargo por usar Bizum. La comisión que el operador paga a la pasarela de pago es asumida por el propio operador, como ocurre con tarjetas y otros métodos.
El límite mínimo más común es de 10 euros. Algunos operadores lo bajan a 5 euros o incluso 1 euro para captar jugadores ocasionales. El límite máximo por transacción varía de 600 a 10.000 euros según el operador, pero siempre dentro del marco de los límites conjuntos del Real Decreto 520/2026: 700 euros al día, 1.750 euros a la semana, 3.300 euros en cualquier periodo de cuatro semanas. Esos límites suman todos los depósitos que el jugador realice en todos los casinos DGOJ en los que tenga cuenta abierta, independientemente del método de pago usado. Un jugador que deposita 500 euros con Bizum en Casino777 y luego intenta ingresar 300 con tarjeta en bwin el mismo día verá rechazada la segunda transacción porque supera el tope diario conjunto de 700 euros.
El límite general del sistema Bizum, gestionado por el propio consorcio bancario, es de 1.000 euros por operación en la mayoría de los bancos. Algunos bancos lo fijan en 500 euros. Ese límite es independiente de los límites DGOJ. Si un jugador quiere depositar 1.500 euros en Casino Barcelona (cuyo límite por transacción es de 10.000 euros), tendrá que hacer dos operaciones Bizum separadas de 750 euros cada una si su banco permite 1.000 euros por transacción, o tres operaciones de 500 si el banco limita a esa cantidad. En cualquier caso, el sistema de límites conjuntos DGOJ computará el total acumulado del día.
El proceso de depósito es el mismo en todos los operadores DGOJ. El jugador accede al cajero del casino, selecciona Bizum, indica el importe. El sistema redirige a la app del banco del jugador o abre una pantalla donde el jugador introduce su número de móvil vinculado a Bizum. El jugador autoriza el pago desde la app del banco con el método de autenticación configurado: PIN, huella dactilar, reconocimiento facial. El banco confirma la transacción. El saldo aparece en la cuenta del casino en menos de cinco segundos. No se comparten datos de la cuenta bancaria con el casino. Bizum usa un identificador interno que el casino no ve.
Bizum vs SMS: comparación directa
La comparación entre Bizum y SMS billing como métodos de pago móvil para casinos online se resume en trazabilidad, límites, respaldo y reversibilidad.
Trazabilidad. Bizum conecta la cuenta bancaria del jugador directamente con el casino. La DGOJ puede verificar en cualquier momento que el titular de la cuenta de juego es el mismo que el titular de la cuenta bancaria desde la que se depositó. SMS billing interpone la operadora telefónica como intermediario. El casino recibe el pago de Movistar, Vodafone u Orange, no del jugador. Esa intermediación rompe la cadena de trazabilidad que la Ley 13/2011 exige. Bizum cumple requisitos DGOJ. SMS billing no.
Límites. SMS billing en mercados donde existe suele restringirse a 50-200 euros por transacción debido a políticas de riesgo de las operadoras telefónicas. Bizum permite depósitos desde 1 euro hasta 10.000 euros según el operador DGOJ, dentro del marco de los límites conjuntos del Real Decreto 520/2026. Un jugador que quiere ingresar 500 euros puede hacerlo en una sola transacción con Bizum. Con SMS tendría que hacer tres o más operaciones, si el casino offshore que usa SMS lo permite.
Respaldo. Bizum está respaldado por más de 30 entidades bancarias supervisadas por el Banco de España. Si hay un problema con un pago Bizum, el jugador tiene la vía de reclamación bancaria estándar, además de la vía DGOJ si el conflicto es con el operador de juego. SMS billing depende de las políticas de la operadora telefónica, que no está sujeta a las obligaciones del sector financiero. Reclamar un cargo erróneo a factura móvil pasa por el servicio de atención al cliente de la teleco, que no tiene protocolo específico para transacciones de juego.
Reversibilidad. Los pagos Bizum, al ser transferencias bancarias, admiten reversión en caso de fraude o disputa bajo las normativas de protección al consumidor bancario. SMS billing no tiene esa capa. Una vez autorizado el cargo, el importe se añade a la factura móvil o se descuenta del saldo prepago. Anular el cargo requiere negociación con la operadora telefónica, sin garantías.
Requisitos. Bizum requiere cuenta en un banco adherido al sistema y número de móvil vinculado a esa cuenta. SMS billing solo requiere un móvil con saldo prepago o contrato postpago. En términos de accesibilidad, SMS es más inclusivo para personas sin cuenta bancaria. En España, donde la penetración bancaria supera el noventa por ciento de la población adulta, esa ventaja es marginal. Para el jugador medio español, Bizum es más accesible que buscar un casino offshore con SMS y renunciar a protecciones DGOJ.
¿Bizum es mejor que el pago por SMS para casinos online?
Sí, porque cumple la misma función —pagar desde el móvil sin introducir tarjeta— pero con trazabilidad bancaria completa que permite jugar en casinos con licencia DGOJ. Bizum ofrece límites mayores (hasta 10.000€ según operador vs típicos 50-200€ de SMS), respaldo de entidades financieras reguladas, y posibilidad de reversión bancaria en caso de disputa.
La única ventaja del SMS es que no requiere cuenta bancaria, pero en España eso es irrelevante para el noventa por ciento de los jugadores.
¿Cuál es el depósito mínimo con Bizum en casinos DGOJ?
El depósito mínimo típico es de 10 euros en la mayoría de operadores DGOJ. Algunos casinos lo bajan a 5 euros (bwin, Casino Barcelona) y al menos uno —Luckia— acepta depósitos desde 1 euro con Bizum. El límite máximo por transacción varía de 600 a 10.000 euros según el operador.
Continuación: siempre dentro de los límites de depósito conjuntos de 700€/día, 1.750€/semana, 3.300€/4 semanas del Real Decreto 520/2026.
¿Es seguro depositar con Bizum en casinos online?
Sí, si el casino tiene licencia DGOJ. Bizum es un sistema respaldado por más de 30 bancos supervisados por el Banco de España, con autenticación desde la app bancaria (PIN, huella, reconocimiento facial). El casino nunca ve los datos de tu cuenta bancaria.
Bizum usa identificadores internos y la transacción cumple requisitos de trazabilidad y prevención de blanqueo que exige la Ley 13/2011. Depositar en un casino sin licencia DGOJ —incluso usando Bizum— significa renunciar a protecciones legales españolas.
Apple Pay y Google Pay en casinos DGOJ
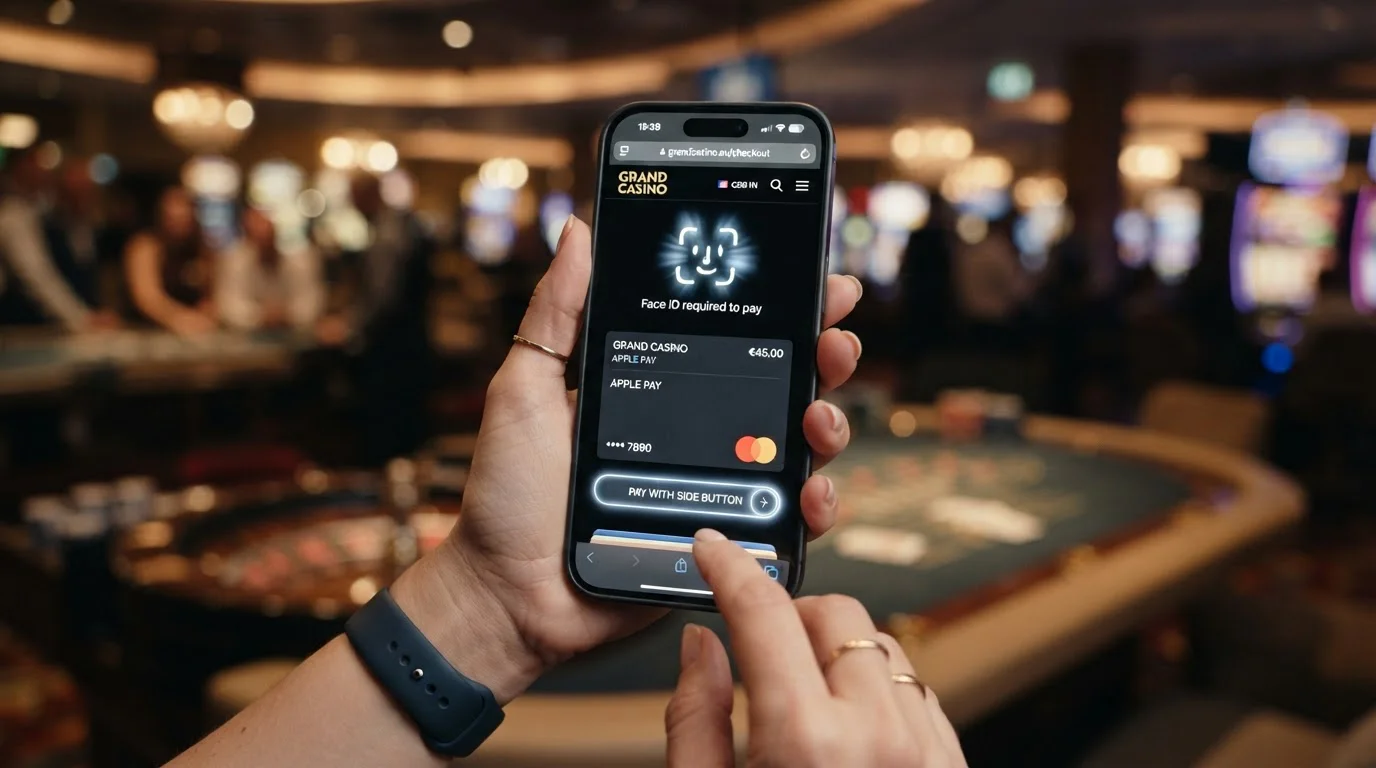
Apple Pay y Google Pay representan la otra rama de pagos móviles en casinos online con licencia DGOJ. A diferencia de Bizum, que nació como sistema bancario español, Apple Pay y Google Pay son carteras digitales globales que tokenzan tarjetas bancarias. El jugador vincula su Visa o Mastercard al dispositivo Apple o Android. Cuando deposita en un casino, autoriza el pago con Face ID, Touch ID o huella dactilar. El casino procesa una transacción de tarjeta, pero nunca ve el número real de la tarjeta. Apple o Google generan un número virtual único por transacción, almacenado en el chip Secure Element del dispositivo.
La integración de Apple Pay en casinos DGOJ es más extendida que la de Google Pay en 2026. LeoVegas, Casino777, 888casino, bet365, Paf, Casino Gran Madrid y PlatinCasino muestran el botón de Apple Pay en el cajero. Depositar desde un iPhone, iPad o Mac con Apple Pay es instantáneo. El proceso lleva cinco segundos: seleccionar Apple Pay, confirmar el importe, autenticar con Face ID o Touch ID, ver el saldo actualizado. No se introduce ningún dato. La tarjeta vinculada a Apple Wallet procesa el pago en segundo plano.
Google Pay tiene integración directa limitada en casinos DGOJ españoles. Pocos operadores muestran un botón específico de Google Pay. La mayoría permite pagar con tarjetas almacenadas en Google Pay wallet, pero las procesa como transacciones Visa o Mastercard estándar a través de la pasarela de pago. Funciona, pero la experiencia no es nativa. El jugador selecciona tarjeta en el cajero, elige la tarjeta guardada en Google Pay, autoriza con huella o PIN del dispositivo Android, y el pago se procesa. Desde el punto de vista del casino, es una transacción de tarjeta convencional. Desde el punto de vista del jugador, evita escribir los dieciséis dígitos cada vez.
Ambos métodos cumplen requisitos DGOJ porque la tarjeta subyacente está vinculada a una cuenta bancaria verificada del jugador. La tokenización añade una capa de seguridad: el casino recibe un Device Account Number que no sirve fuera de esa transacción específica. Si alguien intercepta los datos del pago, no puede usar ese número para comprar en otro sitio. La tarjeta real está protegida en el chip del dispositivo. Apple Pay y Google Pay cumplen requisitos de Strong Customer Authentication (SCA) de la directiva PSD2, que obliga a autenticación de dos factores en pagos online dentro de la Unión Europea.
La limitación principal es que la mayoría de los operadores DGOJ solo aceptan Apple Pay y Google Pay para depósitos, no para retiros. Paf es una excepción que permite retiros a Apple Pay con condiciones específicas, pero es minoría. El jugador que deposita por Apple Pay retira por transferencia bancaria, tarjeta convencional o PayPal. Esa asimetría no es exclusiva de pagos móviles. Bizum tampoco permite retiros en 2026. La razón es operativa: integrar retiros por cartera digital requiere que el procesador de pagos del casino soporte flujos inversos a través de Apple Wallet o Google Pay, y pocos agregadores de pago ofrecen esa funcionalidad en España.
Apple Pay: cómo depositar desde iPhone
Apple Pay llegó a España en 2018. En 2026, es un método de pago consolidado en comercios físicos, apps y sitios web. Los casinos DGOJ que lo integran colocan el botón de Apple Pay en el cajero junto a Bizum, tarjetas y transferencias.
El depósito con Apple Pay en un casino DGOJ requiere cuatro condiciones. Primera, dispositivo Apple: iPhone, iPad, Mac o Apple Watch. Segunda, tarjeta Visa o Mastercard añadida a Apple Wallet. Tercera, navegador Safari si el depósito se hace desde ordenador. Apple Pay en web solo funciona en Safari, no en Chrome, Firefox o Edge. Esa restricción es técnica, no comercial. La API de Apple Wallet solo está disponible en Safari por decisiones de arquitectura de Apple. En iPhone o iPad, Apple Pay funciona desde cualquier navegador porque el sistema operativo gestiona la autenticación. Cuarta, operador que acepte Apple Pay. LeoVegas, Casino777, 888casino, bet365, Paf, Casino Gran Madrid y PlatinCasino lo soportan, entre otros.
El proceso es inmediato. El jugador accede al cajero del casino, selecciona Apple Pay, indica el importe del depósito. El sistema muestra el botón de pago Apple Pay. El jugador hace doble clic en el botón lateral del iPhone (o confirma con Face ID en modelos sin botón físico, o con Touch ID en iPad o Mac). Apple Wallet muestra la tarjeta predeterminada y el importe. El jugador autentica con Face ID, Touch ID o código del dispositivo. El pago se autoriza. El casino recibe confirmación. El saldo se actualiza en la cuenta de juego. Total: cinco a siete segundos.
La tokenización funciona así: cuando el jugador añade una tarjeta Visa o Mastercard a Apple Wallet, Apple no almacena el número real de la tarjeta en el dispositivo. El banco emisor genera un Device Account Number único para ese dispositivo. Ese número se guarda en el Secure Element, un chip dedicado en el iPhone o iPad que almacena datos de pago de forma aislada del sistema operativo. Cuando el jugador paga en un casino, Apple Pay genera un código de seguridad dinámico específico para esa transacción. El casino recibe el Device Account Number y el código dinámico. Si alguien intercepta esos datos, no puede usarlos en otro pago porque el código dinámico es de un solo uso y el Device Account Number no es válido fuera del ecosistema Apple Pay.
Los límites de depósito con Apple Pay son los mismos que con tarjeta estándar: mínimo típico de 10 euros, máximo según las políticas del operador, siempre dentro del marco de los límites conjuntos del Real Decreto 520/2026. No hay comisiones del casino por usar Apple Pay. El banco emisor de la tarjeta puede aplicar sus propias comisiones según el contrato del cliente, pero eso no es específico de Apple Pay, aplica a cualquier pago con tarjeta.
El retiro con Apple Pay es raro. Paf lo permite con condiciones: el jugador debe haber depositado por Apple Pay previamente, la cuenta debe estar verificada, y el retiro se procesa a la tarjeta vinculada al Apple Pay del jugador. El tiempo de procesamiento es de uno a cinco días, a menudo dentro de veinticuatro horas para jugadores verificados. En el resto de operadores DGOJ, el retiro se hace por transferencia bancaria, tarjeta estándar o PayPal.
Google Pay: integración limitada en España
Google Pay es el equivalente Android de Apple Pay. Lanzado como Android Pay en 2015, rebautizado Google Pay en 2018. Permite vincular tarjetas Visa y Mastercard al dispositivo Android y pagar con autenticación biométrica: huella dactilar, reconocimiento facial o PIN del dispositivo. La tokenización funciona igual que en Apple Pay: Google no almacena el número real de la tarjeta, el banco emisor genera un número virtual que se guarda en el dispositivo, cada transacción usa un código de seguridad dinámico de un solo uso.
La diferencia con Apple Pay en casinos DGOJ españoles es la integración. Pocos operadores muestran un botón específico de Google Pay en el cajero en 2026. La mayoría permite pagar con tarjetas almacenadas en Google Pay wallet, pero las procesa como transacciones Visa o Mastercard estándar a través de la pasarela de pago. El jugador selecciona «tarjeta» en el cajero del casino, introduce los datos de su tarjeta la primera vez o elige una tarjeta ya guardada. Si esa tarjeta está en Google Pay wallet, el sistema operativo Android ofrece autocompletar los datos desde Google Pay. El jugador autoriza con huella o PIN. La transacción se procesa. Desde el punto de vista del casino, es un pago de tarjeta convencional. Desde el punto de vista del jugador, evita escribir manualmente los dieciséis dígitos, la fecha de caducidad y el CVV cada vez.
La integración directa de Google Pay —botón específico «Pagar con Google Pay» en el cajero que activa el flujo nativo de autenticación biométrica— es limitada porque requiere que la pasarela de pago del casino soporte la API de Google Pay. En España, pocas pasarelas ofrecen esa integración para operadores de juego en 2026. Apple Pay tiene mayor penetración porque Apple negoció acuerdos directos con procesadores de pago europeos en 2018-2019. Google Pay llegó más tarde al sector de juego regulado en España y la adopción ha sido más lenta.
Para el jugador con dispositivo Android, la recomendación práctica es usar Bizum como primera opción si el operador DGOJ lo acepta. Bizum tiene integración directa en casi todos los casinos DGOJ, depósito instantáneo sin fricciones, y no depende del navegador ni del dispositivo. Si Bizum no es opción, pagar con tarjeta almacenada en Google Pay wallet funciona, pero la experiencia no es tan fluida como Apple Pay en Safari desde iPhone.
Google Pay cumple requisitos DGOJ por la misma razón que Apple Pay: la tarjeta subyacente está vinculada a una cuenta bancaria verificada del jugador. La tokenización cumple SCA de PSD2. Los límites de depósito son los de tarjeta estándar: mínimo 10 euros típico, máximo según operador, dentro del marco de límites conjuntos de 700€/día del Real Decreto 520/2026. No hay retiros directos por Google Pay en operadores DGOJ españoles en 2026. El retiro se procesa por transferencia bancaria o tarjeta convencional.
Limitaciones de retiro en pagos móviles
La asimetría entre depósitos y retiros es una constante en métodos de pago móvil en casinos DGOJ. Bizum permite depositar pero no retirar en todos los operadores en 2026. Apple Pay igual, salvo excepciones como Paf. Google Pay solo procesa depósitos. Esa limitación no es capricho de los casinos. Es una combinación de tres factores técnicos y regulatorios.
Primero, integración del procesador de pagos. Los casinos DGOJ no procesan transacciones directamente. Contratan pasarelas de pago —agregadores como Worldpay, Adyen, Nuvei, Trustly— que gestionan los flujos de dinero entre el jugador y el operador. Para que un casino pueda retirar por Bizum, la pasarela de pago debe soportar pagos Bizum inversos: el casino inicia un envío de dinero desde su cuenta bancaria a la cuenta Bizum del jugador. Bizum como sistema soporta esa funcionalidad —comercios pueden devolver dinero a clientes—, pero las pasarelas de pago integradas en casinos DGOJ no han implementado el flujo inverso en 2026. Hacerlo requiere negociaciones con el consorcio bancario Bizum, certificaciones de seguridad, y desarrollo de API específicas. Algunos operadores lo están probando, pero no es estándar.
Segundo, verificación de titularidad. La DGOJ exige que los retiros se procesen a una cuenta cuyo titular sea el mismo que el titular de la cuenta de juego, verificado en el proceso KYC. Con transferencia bancaria, el casino solicita el IBAN del jugador, verifica que el titular coincide con el DNI o pasaporte registrado, y envía el dinero. Con Bizum, el identificador es un número de móvil. El casino tendría que verificar que ese número de móvil está vinculado a una cuenta bancaria cuyo titular es el jugador registrado. Esa verificación es posible pero añade un paso. Con tarjeta, el casino retira a la tarjeta usada para depositar, que ya está verificada. Con transferencia, el IBAN se verifica una vez y se reutiliza. Con Bizum, el flujo de verificación aún no es estándar en la industria.
Tercero, preferencia del jugador por método de retiro rápido. Los casinos DGOJ que retiran por PayPal ofrecen cobros inmediatos o en veinticuatro horas. Transferencia bancaria Sepa tarda uno a tres días hábiles. Trustly, que es banca instantánea, procesa retiros en pocas horas. Bizum podría ser instantáneo para retiros, pero mientras no lo sea, los jugadores prefieren PayPal o Trustly si tienen prisa. Los operadores invierten recursos de desarrollo en métodos que los jugadores piden. La demanda de retiros por Bizum existe, pero no es masiva porque transferencia bancaria funciona sin problemas.
La situación con Apple Pay y Google Pay es similar. Técnicamente es posible devolver dinero a una tarjeta tokenizada en Apple Wallet o Google Pay wallet. El casino procesa un reembolso a la tarjeta Visa o Mastercard subyacente. El banco emisor recibe el reembolso y lo acredita en la cuenta del titular. Pero muchos procesadores de pagos no soportan reembolsos a tokens de Apple Pay o Google Pay por razones de compatibilidad con redes de tarjetas. Visa y Mastercard tienen protocolos específicos para reembolsos a Device Account Numbers. No todos los bancos emisores los soportan. El casino opta por retirar a la tarjeta convencional directamente, sin pasar por la capa de tokenización, para evitar fallos en el proceso.
¿Apple Pay funciona en todos los casinos online de España?
No. Solo en operadores DGOJ que lo integran, como LeoVegas, Casino777, 888casino, bet365, Paf, Casino Gran Madrid y PlatinCasino. Además, Apple Pay en web solo funciona en el navegador Safari, no en Chrome o Firefox. En iPhone o iPad funciona desde cualquier navegador porque el sistema operativo iOS gestiona la autenticación.
La mayoría de operadores DGOJ aceptan Apple Pay para depósitos pero no para retiros, salvo excepciones como Paf.
Casinos offshore con SMS — qué pierdes sin licencia DGOJ
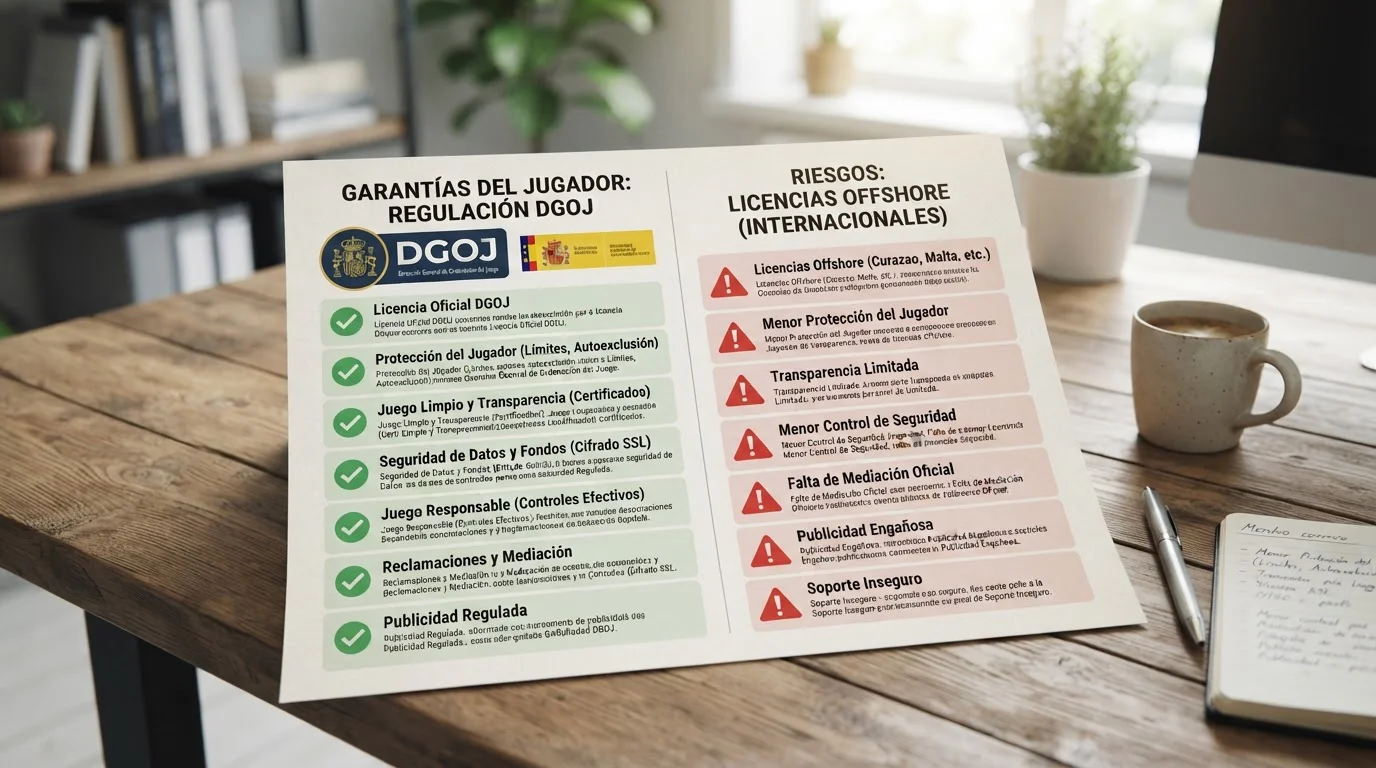
El pago por SMS existe en casinos online. Solo que no en operadores con licencia DGOJ. Casinos con licencia Curaçao, Malta Gaming Authority (MGA) o Kahnawake Gaming Commission ofrecen SMS billing como método de depósito. 22Bet, PalmSlots, Casinia, Mafia Casino, Locowin, Rabona y 20bet aparecen en guías que recopilan casinos con SMS en 2026. Todos operan bajo licencias emitidas fuera de España. Ninguno tiene licencia de la Dirección General de Ordenación del Juego.
Jugar en un casino sin licencia DGOJ desde España es legal en el sentido de que no hay sanción penal para el jugador. La Ley 13/2011 persigue a operadores no autorizados que ofrecen juego en territorio español sin licencia, no a los usuarios. El Ministerio de Derechos Sociales, Consumo y Agenda 2030 bloquea dominios de operadores offshore mediante orden a los proveedores de servicios de internet españoles. El jugador puede acceder a esos sitios por VPN o si el dominio no está en la lista de bloqueo. Acceder no es delito. Pero significa renunciar a las protecciones que la regulación española garantiza.
Primera renuncia: fondos no segregados. Los operadores DGOJ están obligados a mantener los saldos de los jugadores en cuentas separadas de los fondos operacionales de la empresa. Si el casino quiebra, el dinero de los jugadores está protegido y se devuelve. Un casino con licencia Curaçao no tiene esa obligación. Si la empresa cierra, el saldo del jugador se pierde. Curaçao eGaming, la entidad que emite licencias en la isla caribeña, no tiene fondo de compensación ni mecanismo de devolución de saldos. El jugador es acreedor de una empresa extranjera en concurso, sin garantías.
Segunda renuncia: autoexclusión. España tiene el Registro General de Interdicciones de Acceso al Juego (RGIAJ), gestionado por la DGOJ. Un jugador que se autoexcluye queda bloqueado en todos los operadores con licencia española. El sistema es centralizado y obligatorio. Un casino offshore no accede al RGIAJ porque no opera bajo normativa española. El jugador autoexcluido en España puede abrir cuenta y jugar en un casino Curaçao sin restricciones. Para alguien con problema de juego, esa puerta abierta es un riesgo.
Tercera renuncia: resolución de disputas. Si un operador DGOJ rechaza un retiro sin justificación válida, el jugador puede reclamar a la DGOJ. El organismo investiga, requiere al operador que justifique la decisión, y puede sancionar si encuentra incumplimiento. Si el casino offshore hace lo mismo, el jugador no tiene vía administrativa en España. Puede reclamar a la entidad que emitió la licencia —Curaçao eGaming, Malta Gaming Authority— pero esos organismos no tienen jurisdicción sobre residentes españoles ni obligación de atender reclamaciones de jugadores fuera de sus territorios. Algunos casinos offshore ofrecen arbitraje por terceros como IBAS o eCOGRA. Esos mecanismos son voluntarios y no vinculantes.
Cuarta renuncia: verificación de juego limpio. Los operadores DGOJ someten sus juegos a auditorías técnicas obligatorias. La DGOJ certifica que los generadores de números aleatorios funcionan correctamente y que el RTP publicado coincide con el RTP real. Un casino offshore puede tener auditoría de terceros —iTech Labs, GLI, eCOGRA— pero no está obligado por la licencia Curaçao. El jugador confía en que el operador publica datos honestos. No hay verificación independiente obligatoria.
Quinta renuncia: transparencia de retiros. La regulación DGOJ establece plazos máximos de procesamiento de retiros. Si un operador tarda más sin justificación, puede ser sancionado. Los casinos offshore publican plazos de retiro en sus términos, pero no hay mecanismo que obligue a cumplirlos. Historias de retiros bloqueados durante semanas o meses son comunes en foros de jugadores de casinos sin licencia reconocida. El jugador no tiene recurso efectivo.
El pago por SMS en esos casinos funciona así: el jugador selecciona SMS en el cajero, indica la cantidad a depositar, recibe un código por mensaje de texto, introduce el código en el formulario del casino, confirma. El cargo se añade a la factura del móvil si el contrato es postpago, o se descuenta del saldo prepago si es tarjeta de recarga. El proceso es rápido. No requiere cuenta bancaria ni tarjeta. Los límites suelen ser bajos: 50 a 200 euros por transacción. Algunos operadores permiten hasta 500 euros. La operadora telefónica cobra comisiones de servicio premium que se suman al importe depositado. Las comisiones varían según la teleco y el país, típicamente entre cinco y quince por ciento del importe.
La limitación técnica universal del SMS billing es que solo sirve para depósitos. Nunca para retiros. Eso no es decisión del casino. Es el modelo de negocio de las operadoras telefónicas. SMS premium billing es un sistema de cobro unidireccional: el proveedor de contenido o servicio —en este caso, el casino— factura al cliente a través de la operadora. No hay flujo inverso. Las operadoras no permiten que terceros envíen dinero a la cuenta móvil de un cliente. Si el jugador deposita 100 euros por SMS, solo puede retirar por transferencia bancaria, tarjeta o monedero electrónico. Tiene que dar esos datos al casino offshore. En ese momento, la ventaja del SMS —no compartir datos bancarios— desaparece.
Qué casinos internacionales aceptan SMS
Los casinos con licencia Curaçao, Malta Gaming Authority o Kahnawake que aceptan SMS incluyen 22Bet, PalmSlots, Casinia, Mafia Casino, Locowin, Rabona y 20bet según recopilaciones de guías especializadas en métodos de pago. Esos operadores no tienen licencia DGOJ y operan en mercados internacionales, principalmente fuera de la Unión Europea o en jurisdicciones con regulación laxa.
SMS billing en esos sitios permite depósitos de 50 a 500 euros por transacción según el operador y la operadora telefónica. La operadora cobra comisiones de servicio premium que se añaden al importe depositado. El jugador autoriza el cargo, recibe código por SMS, introduce el código en el casino, y el cargo va a la factura móvil. No se comparten datos bancarios con el casino. El retiro se hace por transferencia bancaria, tarjeta o monedero electrónico, nunca por SMS.
Riesgos de jugar sin licencia española
Jugar en casinos sin licencia DGOJ implica perder cinco protecciones clave: fondos no segregados (si el operador quiebra, el saldo se pierde), sin acceso al RGIAJ (el jugador autoexcluido en España puede seguir jugando en offshore), sin resolución de disputas bajo normativa española (la DGOJ no puede intervenir), sin verificación obligatoria de juego limpio (auditorías técnicas no obligatorias), y sin garantías de plazos de retiro (el operador fija sus propias reglas sin supervisión). Para un jugador español, esos riesgos no compensan la comodidad del SMS.
¿Puedo jugar en casinos internacionales que aceptan SMS desde España?
Técnicamente sí, no hay sanción penal para el jugador. Pero significa renunciar a todas las protecciones DGOJ: fondos no segregados (tu saldo no está protegido si el operador cierra), sin acceso al registro de autoexclusión español RGIAJ, sin resolución de disputas bajo normativa española (la DGOJ no puede ayudarte), sin.
Continuación: auditorías técnicas obligatorias de juego limpio, y sin garantías de retiro reguladas. Además, SMS solo sirve para depósitos, nunca para retirar.
¿Se puede retirar dinero por SMS de un casino online?
No. SMS billing es un sistema de cobro unidireccional. Las operadoras telefónicas permiten que terceros facturen al cliente a través de la factura móvil, pero no permiten que terceros envíen dinero a la cuenta móvil del cliente. Incluso en casinos offshore que aceptan SMS para depósitos, el retiro se procesa.
Continuación: por transferencia bancaria, tarjeta o monedero electrónico. Esa asimetría es una limitación técnica universal del método, no decisión del casino.
Cómo elegir método de pago móvil en casinos legales
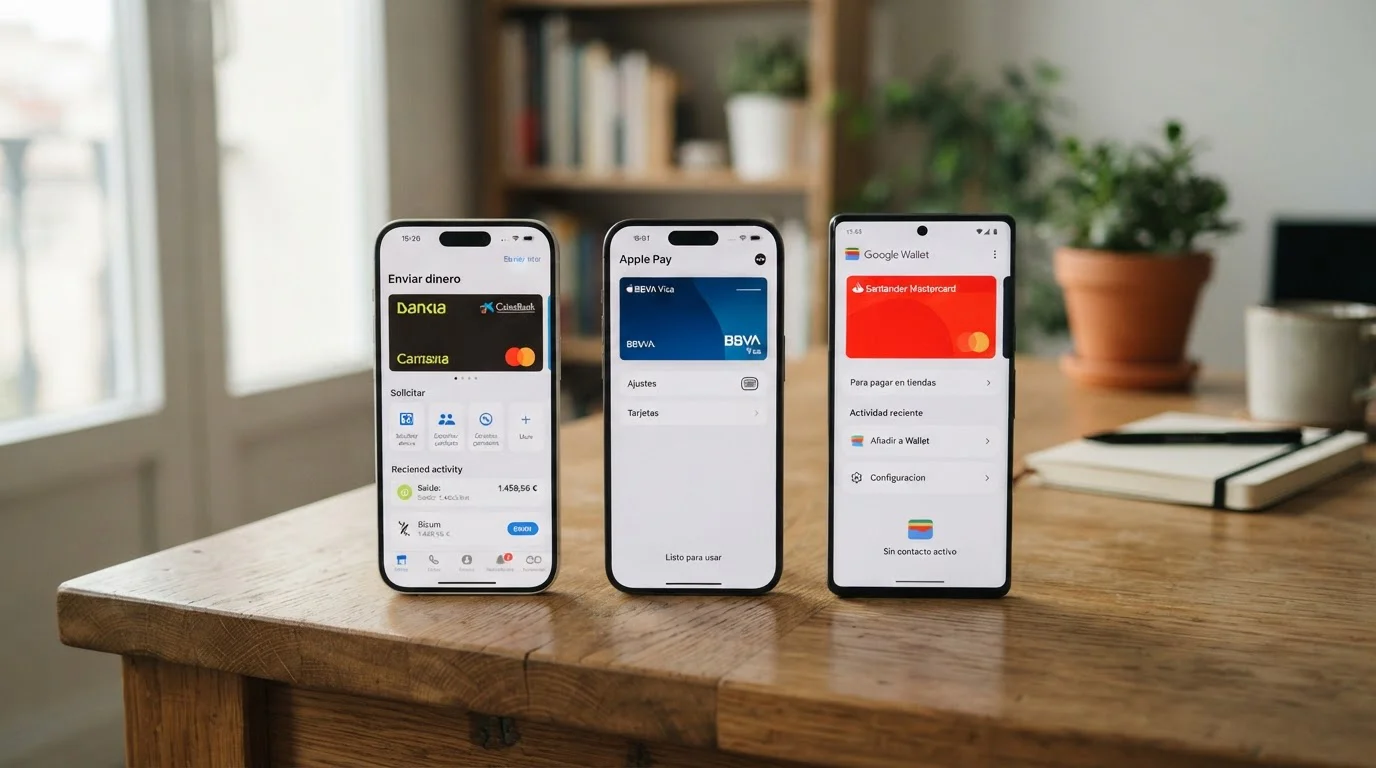
Bizum, Apple Pay y Google Pay cumplen la misma función que el SMS billing busca: depositar desde el móvil sin introducir los dieciséis dígitos de una tarjeta cada vez, con autenticación rápida. Los tres métodos funcionan en casinos con licencia DGOJ, cumplen requisitos de trazabilidad de la Ley 13/2011, y permiten computar depósitos en el sistema de límites conjuntos del Real Decreto 520/2026. Elegir entre ellos depende del dispositivo del jugador, los límites que necesita, y la cobertura del método en operadores DGOJ.
La tabla siguiente compara los tres métodos en variables prácticas:
| Método | Velocidad | Límite mín./máx. típico | Retiros | Requisitos técnicos | Cobertura en casinos DGOJ | Ventaja principal |
|---|---|---|---|---|---|---|
| Bizum | Instantáneo (segundos) | 1-10€ mín. / 600-10.000€ máx. según operador | No (transfer/PayPal) | Cuenta bancaria en entidad adherida, número móvil vinculado | Casi universal (presente en mayoría de operadores) | Integración directa en casi todos los casinos DGOJ, límites altos |
| Apple Pay | Instantáneo (segundos) | 10€ mín. / según operador | Raro (Paf sí, resto no) | Dispositivo Apple, tarjeta Visa/Mastercard en Apple Wallet, Safari en web | Presente en operadores principales (LeoVegas, Casino777, 888, bet365, Paf, Gran Madrid, Platincasino) | Experiencia nativa fluida en Safari desde iPhone, tokenización |
| Google Pay | Instantáneo si integrado, estándar si vía tarjeta | 10€ mín. / según operador | No | Dispositivo Android, tarjeta en Google Pay wallet | Integración directa limitada, mayoría procesa como tarjeta estándar | Funciona en Android, tokenización, pero integración menos extendida que Apple Pay |
Criterio 1: dispositivo. Si el jugador tiene iPhone, Apple Pay es opción natural para depósitos desde Safari. Bizum funciona igual de bien desde cualquier smartphone, incluido iPhone. Si el jugador tiene Android, Bizum es primera opción. Google Pay funciona pero la integración directa es limitada en casinos DGOJ en 2026.
Criterio 2: límites. Si el jugador deposita cantidades altas —500 euros o más por transacción—, Bizum permite hasta 10.000 euros por operación en Casino Barcelona y 3.000 en Lowen Play. Apple Pay y Google Pay están limitados por los límites de la tarjeta subyacente y los límites del operador, típicamente alineados con los de tarjeta estándar. El Real Decreto 520/2026 establece límite conjunto de 700 euros diarios entre todos los operadores, independientemente del método usado, pero algunos jugadores prefieren hacer un depósito grande en una sola transacción en lugar de fraccionar. Bizum lo permite. Apple Pay y Google Pay dependen de las políticas del banco emisor de la tarjeta.
Criterio 3: cobertura de operadores. Bizum está presente en casi todos los casinos DGOJ en 2026. Es el método móvil con mayor penetración en el mercado regulado español. Apple Pay lo aceptan operadores principales pero no todos. Google Pay como botón directo es raro. Si el jugador quiere asegurarse de que el método funciona en cualquier casino DGOJ que elija, Bizum es apuesta segura.
Criterio 4: retiros. Ninguno de los tres métodos permite retiros universales en casinos DGOJ en 2026. Paf es excepción con Apple Pay. El jugador retira por transferencia bancaria, PayPal o Trustly en todos los casos. Si la prioridad es un método que sirva para depósito y retiro, ninguno de los tres cumple en la mayoría de operadores. PayPal cumple ambas funciones donde está disponible, pero no en todos los casinos DGOJ.
Criterio 5: velocidad ultra-rápida. Los tres métodos son instantáneos para depósitos. La diferencia está en los segundos que lleva autenticar. Bizum requiere abrir la app del banco, introducir PIN o biometría del banco, autorizar. Apple Pay en Safari desde iPhone requiere doble clic en botón lateral y Face ID. El proceso de Apple Pay es marginalmente más rápido en dispositivos Apple porque no hay salto a app externa. Bizum abre la app bancaria. Esa diferencia es de dos o tres segundos. Para la mayoría de jugadores, irrelevante.
Recomendación práctica: Bizum es el método móvil de referencia en casinos DGOJ en España. Cobertura casi universal, límites altos, integración directa en el cajero de todos los operadores, respaldo de entidades bancarias supervisadas. Apple Pay es alternativa excelente para jugadores con iPhone que usan Safari, con la ventaja de la tokenización y autenticación biométrica sin salir del navegador. Google Pay funciona en Android pero la integración directa es limitada; Bizum es mejor opción en dispositivos Android en 2026.
¿Qué métodos de pago móvil puedo usar en casinos legales en España?
En casinos con licencia DGOJ en 2026, los métodos de pago móvil disponibles son Bizum (casi universal, depósito instantáneo desde app bancaria, límites de 1-10.000€ según operador), Apple Pay (en operadores principales como LeoVegas, Casino777, 888casino, bet365, solo Safari en web), y Google Pay (integración directa limitada, mayoría procesa tarjetas.
Continuación: almacenadas en wallet como Visa/Mastercard estándar). Bizum es el más extendido y práctico para cualquier smartphone. Los tres cumplen requisitos DGOJ de trazabilidad bancaria.
Métodos de depósito casino online España 2026 — Comparativa
Contenido creado por el equipo de «casinopagosguiade.com»